

SPAC – это компания, которая выходит на IPO, привлекая деньги под слияние с частной компанией, и тем самым выводит ее на биржу. Если вы не знакомы с особенностями SPAC, то можете начать с прочтения вводной статьи.
В данной статье мы обсудим тот аспект SPAC, о котором говорят не так часто, – это размытие (dilution). Вопреки расхожему мнению, выход на биржу через SPAC не обязательно дешевле IPO. Дело здесь в структуре SPAC, которая создает довольно сильное размытие для компании.
Источники размытия
Размытие мы будем понимать в широком смысле – как издержки компании, связанные с выходом на IPO через SPAC. Ниже 5 аспектов, которые их формируют.
Акции основателей
На этапе формирования SPAC спонсоры покупают свои акции за символическую плату, т.е. практически бесплатно. Обычно сделки структурируются таким образом, что доля спонсоров – 20% от общего количества акций SPAC. Идея в том, что этот пакет акций будет являться вознаграждением для спонсоров, если они найдут цель для слияния.
После нахождения таргета доля спонсора в объединенной компании может быть, например, 5%, что в абсолюте немало. Проблема здесь в том, что компания-таргет, отдавая эту долю спонсору, не получает встречного кэша. Поэтому акции основателей – это один из источников размытия.
Варранты и права
Варранты и права – это т.н. «подсластители», которые дают первичным инвесторам в SPAC IPO. С помощью них легче привлечь деньги в SPAC.
Варрант дает право на покупку акции по цене исполнения (обычно $11.5) через 30 дней после слияния или 12 мес. после старта SPAC (что позже). Эти варранты имеет смысл исполнять, когда акции вырастают выше отметки в $11.5. Например, акции торгуются по $15, и инвесторы решают исполнить свои варранты. Компания должна будет выпустить и отдать инвесторам акции стоимость $15, но получит она лишь $11.5 за акцию. Это также источник размытия.
Также есть частные варранты, которые основатели покупают без явного дисконта, чтобы наполнить SPAC средствами для покрытия операционных расходов (т.н. at-risk capital).
Права дают право на получение некоторой доли от акции (обычно 1/10) после слияния. Соответственно, они также размывают структуру акционерного капитала, т.к. компания дает акции, по которым нет встречного кэша.

Условные компенсации
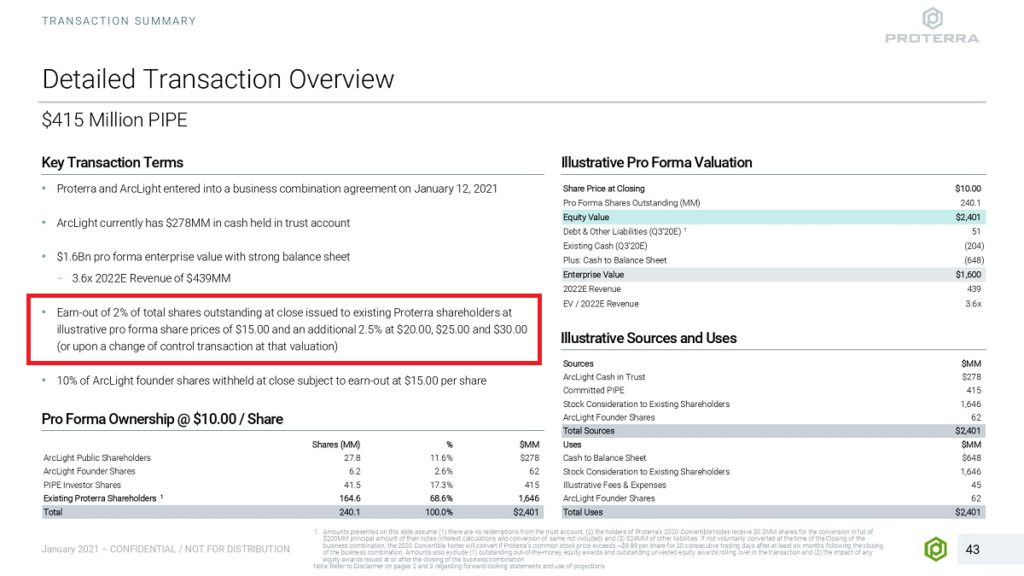
Под условными компенсациями (мой перевод термина earnouts) понимают выплаты по результатам деятельности компании после сделки. В слияниях со SPAC можно встретить подобное условие. Оно может быть сформулировано как в пользу акционеров таргета, так и в пользу спонсоров. Например, если акции объединенной компании достигнут определенной отметки, то акционеры частной компании получат дополнительные акции в качестве вознаграждения.
Комиссии андеррайтерам
Как мы знаем, у SPAC есть андеррайтеры, которые также берут свою комиссию. Обычно это 2% сразу и 3.5% по факту закрытия сделки – итого 5.5% от привлеченных в IPO денег. Т.к. размытие мы понимаем в широком смысле, то учтем и эти расходы.
Механизм выкупа
Акционеры SPAC могут перед слиянием подать акции на выкуп и получить $10 + проценты. Вспомним, что первичные инвесторы в SPAC оплатили свои акции и сформировали сумму в траст-аккаунте, которая пойдет на счета объединенной компании после слияния. В то же время, есть акции спонсоров, которые покупали их с большим дисконтом, и на выкуп подавать не могут.
Размытие здесь заключается в том, что чем больше SPAC инвесторов подало на выкуп, тем больше доля спонсорских акций. Представим, что частная компания изначально планировала получить $200 млн, пожертвовав 25 млн акций (20 млн оплаченных и 5 млн спонсорских). Т.е. она как бы получает $8 за акцию ($200/25). Если же половина инвесторов подаст на выкуп и в траст-аккаунте останется только $100 млн, то она уже как бы продает акцию за $6.67 ($100/15).
Иногда сделка включает в себя т.н. minimum cash condition. Это условие по минимально необходимому остатку денег в траст-аккаунте после выкупов.
Общее размытие
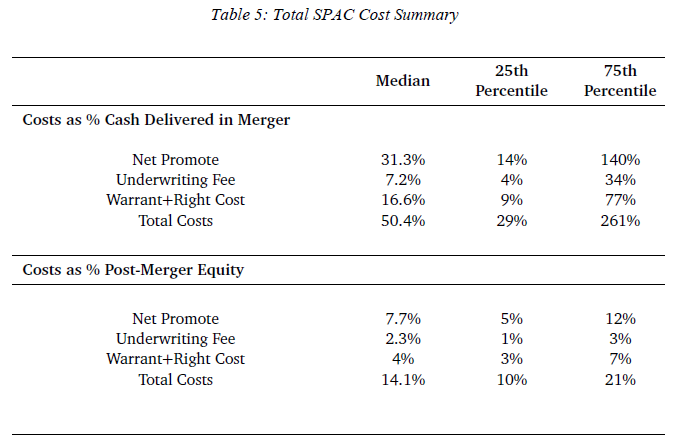
С учетом размывающей структуры, SPAC получается недешевым способом выйти на биржу. В исследовании (Klausner, Ohlrogge, 2020) делается количественная оценка на относительно свежей выборке. Авторы приходят к выводу, что медианное размытие составляет 14.1% от акционерного капитала объединенной компании. Эта цифра включает в себя акции основателей, комиссии андеррайтерам, варранты с правами и эффект механизма выкупа.
SPAC Мафия
Если же всё так плохо, то почему SPAC привлекают так много денег? Дело в том, что их структура очень благоприятна для первичных инвесторов. Они покупают по $10 юниты, в которые входят акция номиналом $10 и бесплатные для них варранты/права. Это дает возможность использовать низкорисковые стратегии – ведь в худшем случае можно подать акции на выкуп.
Группу фондов, которые являются серийными инвесторами в SPAC IPO, в индустрии неформально называют SPAC Мафия. Ниже на картинке крупнейшие фонды, инвестирующие в SPAC.
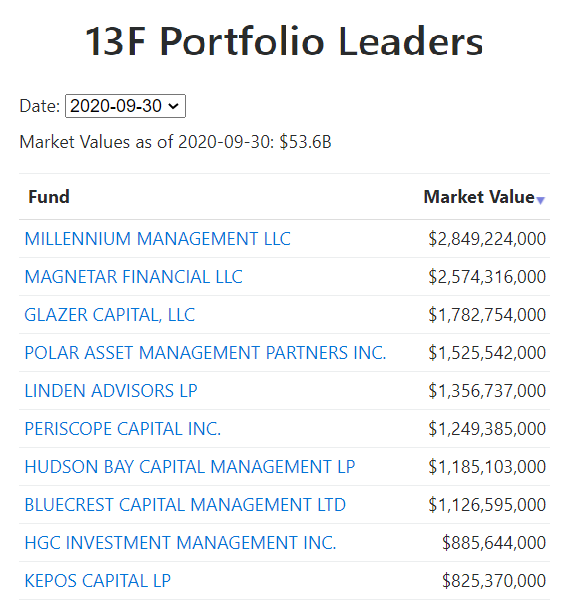
Как показывают данные, многие из первичных инвесторов предпочитают не оставаться в капитале после слияния. Т.е. они до слияния продают акции с премией или подают на выкуп, фактически используя арбитражную стратегию.
Так кто же оплачивает банкет? Исследования говорят о том, что у SPAC исторически плохой перфоманс после слияния, – например, (Lewellen, 2009). Это можно связать как раз с издержками структуры SPAC. Получается, что в среднем удар на себя принимают инвесторы, которые удерживают SPAC после бизнес-комбинации.
Будущее SPAC
Обозначенные выше негативные аспекты SPAC имеют место быть, хотя пока нечасто обсуждаются на рынке. Значит ли это, что SPAC – это временное явление? На мой взгляд, нет. Некоторого охлаждения ожидать можно, потенциальных триггеров для этого хватает. Например, возможные регуляторные изменения, скандалы с неоправданными прогнозами и оценками, фокус СМИ на размывающую структуру и т.д.
В то же время,
– Ничего не мешает со временем SPAC улучшать структуру и уменьшать размытие. Например, уже сейчас встречаются SPAC, у которых в продаваемом на IPO юните нет варрантов и прав.
– Также в ходе переговоров о слиянии иногда спонсоры отказываются от части акций основателей, тем самым сокращая свою размывающую долю. Это не повсеместная практика, но, по мере усиления конкуренции между спонсорами, такие случаи могут участиться.
– К группе первичных инвесторов IPO вполне могут присоединиться и долгосрочные инвесторы, которые не будут ориентироваться на подачу на выкуп. Такие примеры уже есть.
– Качество компаний, выходящих на биржу через SPAC, в последнее время улучшилось. Все больше примеров, когда уже после слияния акции торгуются значимо выше $10, несмотря на размывающие элементы.
Все это позволит сделать полноценный win-win для всех сторон процесса, включая инвесторов после слияния. Поэтому в перспективе SPAC улучшится как инструмент и останется на рынке как альтернатива IPO, наряду с прямым листингом. Для частных инвесторов это очень хорошая новость, т.к. этот инструмент дает возможность вкладывать в компании еще до их фактического выхода на биржу, не беспокоясь об аллокации и локап периоде.