

В данной статье делаем обзор на академическое исследование про факторы оценки биотехнологических компаний на IPO.
Ссылка на исследование: The Valuation of Biotech IPOs (2005).
Мотивация
Почему вообще подобное исследование представляет интерес? Мы применяем стратегию участия в первичных размещениях различных компаний, и каждый раз принимаем решение о том, стоит ли участвовать в конкретном размещении.
Биотехнологические IPO также нередко предлагают к участию, однако у таких компаний, как правило, нет выручки, что усложняет их классический финансовый анализ. Поэтому для их анализа стоит применять другой алгоритм и смотреть на другие факторы.
Вопрос заключается в том, на какие факторы стоит смотреть, и как конкретно они влияют. Это исследование как раз посвящено этому вопросу.
Выборка
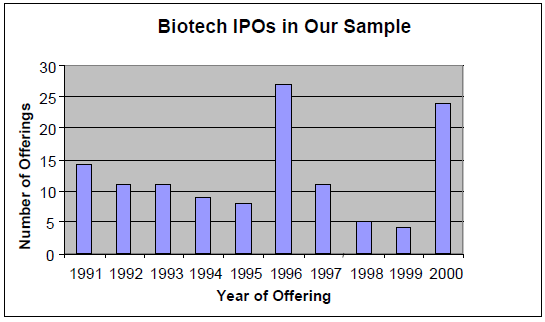
В выборку попали биотехнологические размещения в период 1991-2000, за исключением размещения юнитов, ADR, зарубежных корпораций (по которым подается форма F-1). Также в выборке оставили лишь те компании, которые находятся на стадии разработок, т.е. у которых есть т.н. пайплайн (портфель разработок на различных стадиях). В результате отсева получилась выборка из 122 компаний.
Исследуемые переменные
В качестве исследуемой переменной авторы использовали разные метрики. В первую очередь, это стартовая оценка компании на IPO (Initial Offer Market Value), т.е. как ее оценили андеррайтеры по середине ценового диапазона.
Как мы знаем, фактически компания может разместиться и по границе диапазона, и даже выше/ниже исходно обозначенного ценового диапазона. Поэтому актуальна и фактическая, финальная оценка компании по цене IPO (Final Offer Market Value), – она тоже есть в исследовании.
Затем уже наступает первый день торгов, когда акции становятся доступны широкому кругу инвесторов, и мы уже можем увидеть публичную, рыночную оценку компании. Эта переменная в данной работе также рассматривается и называется Aftermarket Market Value.
Более практический интерес представляет т.н. “недооценка”, разница между Aftermarket и Final оценками (переменная Underpricing), так как она уже отражает успешность IPO для его участников-инвесторов. По крайней мере, на основе первого торгового дня.
На самом деле, авторы рассматривают еще больше переменных в качестве объясняемых (например, изучается и сам сдвиг цены относительно середины диапазона), но мы сфокусируемся на Offer Market Value и Underpricing.
Факторы
Теперь рассмотрим, какие переменные исследователи привлекли для объяснения капитализаций биотехнологических IPO. Сюда входят как финансовые, так и нефинансовые показатели. Ниже выпишем основные из них.
Финансовые:
- Операционный денежный поток (CFO)
- Расходы на исследования и разработки (R&D)
- Изменение выручки (Sales change)
- Отношение балансовой стоимости капитала к рыночной (Book-to-Market)
Нефинансовые:
- Удержание долей акционерами (Ownership Retention)
- Наличие венчурных фондов среди акционеров (Venture Capital Backing)
- Ранг андеррайтера (Underwriter Ranking)
- Количество продуктов в портфеле разработок
- Средняя стадия разработки
- Доля продуктов с патентами
- Доля продуктов с партнерствами
Результаты
Сначала посмотрим на результаты анализа изначальной оценки биотехнологической компании в зависимости от обозначенных выше факторов. Ниже таблица с тремя моделями (отличаются набором фактором). По коэффициентам из таблицы можно судить о направлении связи, а звездочки означают статистическую значимость этой связи.
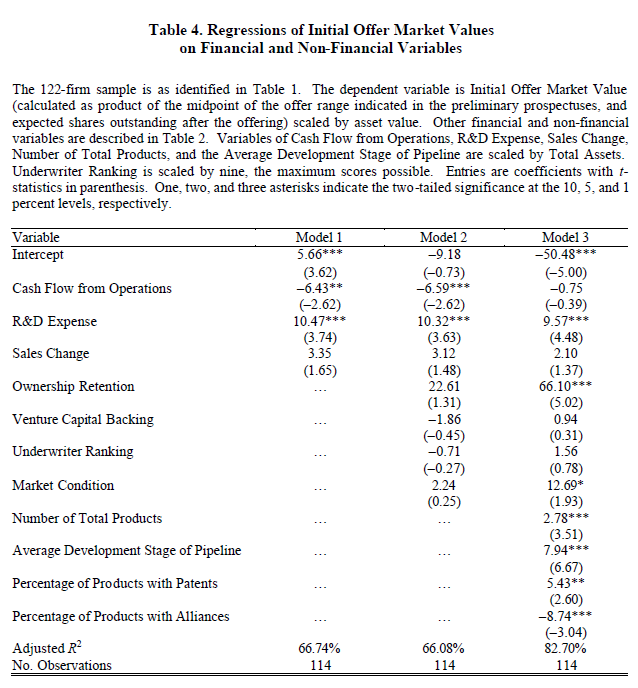
Например, глядя на 3-ю модель, наиболее полную, мы можем увидеть множество интересных выводов. Посмотрим на значимые переменные (со звездочкой) и проинтерпретируем их.
- R&D. Чем больше компания тратит на исследования, тем выше ее оценивают.
- Ownership Retention. Доля акций, удержанных инсайдерами, также влияет положительно.
- Рыночные условия. Есть небольшая положительная связь.
- Количество продуктов. Эта переменная значимо влияет. Чем “шире” пайплайне, тем интереснее компания инвесторам.
- Средняя стадия разработки также положительно влияет, что согласуется со здравым смыслом. Чем компания ближе к коммерциализации своих терапий, тем дороже ее оценят инвесторы.
- Доля продуктов с патентами влияет ожидаемо значимо и положительно.
- А с партнерствами результаты не согласуются с прямолинейной логикой. Связь между оценкой и количеством партнерств значимо отрицательная.
Обсудим подробнее этот наиболее противоречивый результат. Можно было бы предположить, что наличие партнерств подтверждает качество разработок и увеличивает вероятность их успеха, однако фактически на стартовую оценку в размещении это влияет негативно. Авторы предполагают, что это может быть связано с тем, что инвесторы негативно оценивают необходимость делиться прибылью в рамках этих партнерств, которая не перекрывает возможную синергию. При этом такое отношение, похоже, избыточно, так как в долгосрочном периоде партнерства все-таки показывают положительную связь.
Также интересно, что наличие венчурных фондов среди акционеров и репутация андеррайтера не имеют значимого влияния на оценку компании.
Если заменить объясняемую переменную со стартовой оценки на финальную оценку (Final) или оценку по результатам первого торгового дня (Aftermarket), то результаты будут примерно такими же. Единственное, в Aftermarket влияние венчурных фондов оказывается даже негативным.
Однако для участников IPO гораздо важнее не сами оценки, а прирост цены, т.е. разница между финальной оценкой на IPO и публичной оценкой на торгах. Такую переменную авторы тоже исследовали. Ниже результаты:
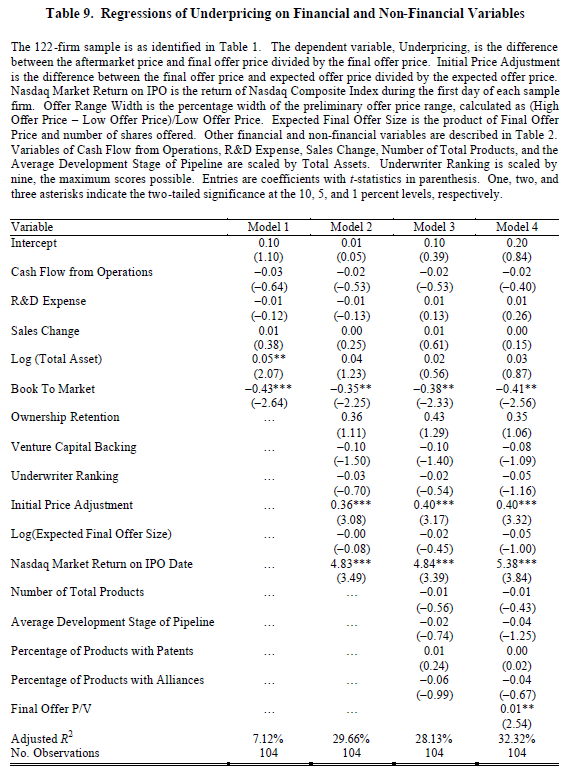
Удивительно, но все переменные, которые мы обсудили выше, не значимы для недооценки. Фактически на нее влияют следующие переменные:
- Book-to-Market. Чем выше балансовая стоимость по отношению к рыночной (другими словами, чем дешевле компания по P/B), тем хуже для размещения.
- Сдвиг цены относительно середины диапазона. Он влияет положительно, т.е. если был высокий спрос на этапе формирования финальной цены, то это в среднем выливается в больший прирост в первый торговый день.
- Рыночные условия в день IPO (прирост индекса NASDAQ). Здесь результат интуитивно понятный – чем лучше условия рынка, тем больше доходность первого дня.
Получается, компании с наибольшей премией к своему капиталу имеют более высокие шансы на хороший рост в первый день. Стоит оговориться, что P/B – это недостаточный индикатор для полноценной оценки компании, тем более биотехнологической. Тем не менее, результат можно назвать контринтуитивным, при этом он согласуется с выводами из другого исследования – IPO underpricing puzzle.
Также занимательно, что сдвиг цены положительно влияет на первый день, хотя такое изменение по идее должно устранять недооценку, но фактически влияние положительное. Этот феномен называется partial adjustment.
Если подвести итог, то получается, что оценка андеррайтеров поддается довольно понятной логике, описанной выше. При этом прирост цены в первый торговый день, на удивление, зависит совсем от других параметров.