

Компания: Treace Medical Concepts, Inc.
Биржа: NASDAQ
Капитализация (млн): $807.36
Объем размещения (млн): $150.1
Диапазон цены: $15.00 – $17.00
Андеррайтеры: J.P. Morgan/ Morgan Stanley
Дедлайн подачи заявок: 21.04.2021
Ожидаемая дата торгов: 23.04.2021
Проспект: S-1/A
Обзор
Treace Medical Concepts, Inc. предлагает ортопедический медицинский девайс для лечения болезни Hallux Valgus (бурсита большого пальца ноги).

Свой подход они называют Lapiplasty 3D Bunion Correction System. Особенность их технологии в том, что работа с костью происходит в 3D, что позволяет вернуть ее в естественное положение, в отличие от большинства традиционных методов остеотомии.
Выручка и прибыль:
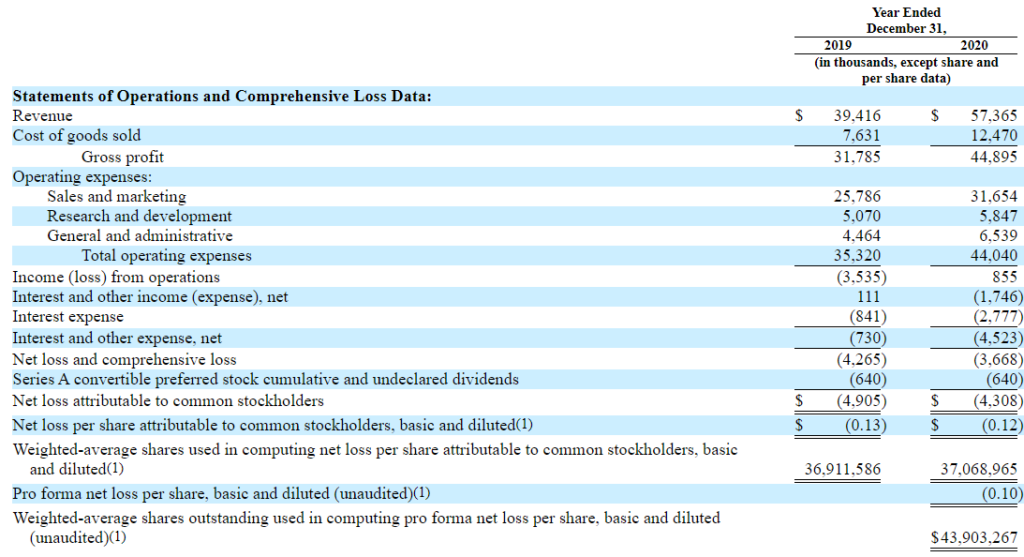
Компания уже на стадии коммерциализации своей разработки, получает от нее выручку, причем в 2020 году темп роста составил немалые 45.5%.
Валовая маржа у их продукта 79%, что отличный показатель для этой индустрии. По прибыльности видим выход в небольшой плюс по операционной прибыли и EBITDA. По чистой пока убыток, но в абсолюте и по отношению к выручке явное улучшение.
Денежные потоки:
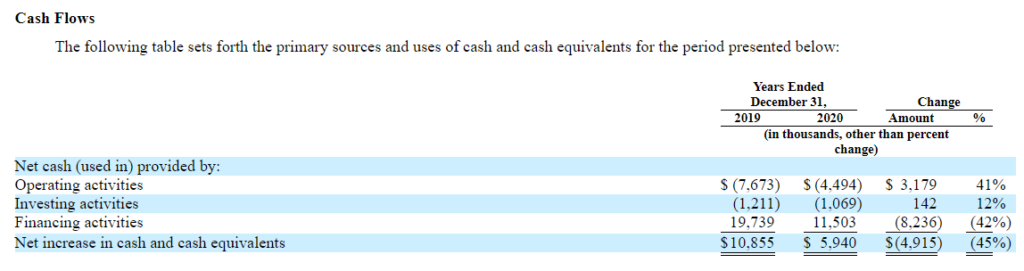
По денежным потокам картина не столь радужная – у TMCI отрицательный как операционный, так и свободный денежный поток. Связано это в основном с ростом дебиторской задолженности (постоплаты) и ростом запасов (в условиях роста бизнеса). В целом, это не критично, тем более улучшение в 2020 г. видно и здесь. Капекс небольшой, выходил на уровне $1-1.2 млн в год.
Данные баланса:
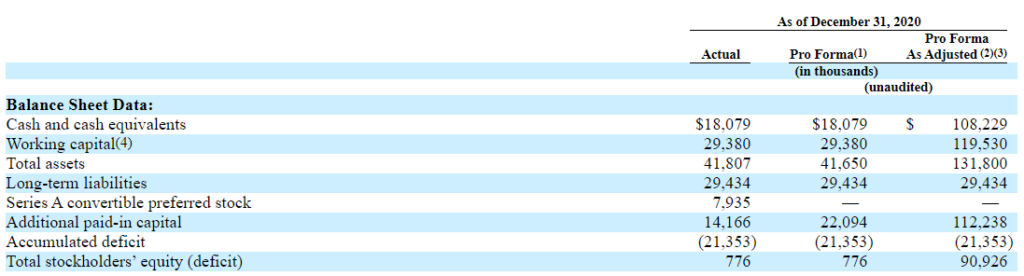
У Treace Medical Concepts есть долгосрочный долг в $29.2 млн, и это больше текущего размера кэша. С учетом поступлений от IPO чистый долг будет отрицательным, хотя в планах у них направлять деньги на увеличение штата в отделе продаж, разработку новых продуктов и т.д.
Акционеры:
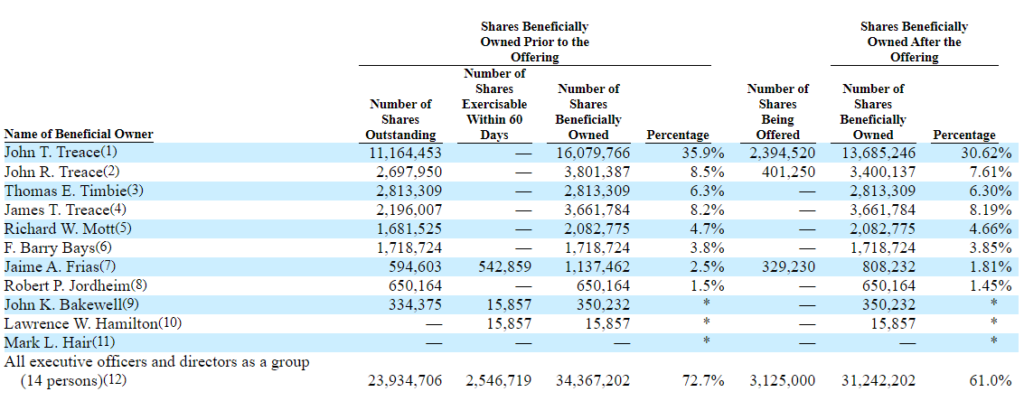
Компания привлекла лишь $12.9 млн, будучи частной. Среди крупных акционеров нет известных фондов, в основном компанией владеет менеджмент. Некоторые из акционеров продают часть своего пакета на размещении, – 1/3 объема IPO приходится на эти вторичные акции.
Мультипликаторы по середине ценового диапазона:
EV/Sales = 12.7
EV/EBITDA свыше 300, но пока непоказательна, только вышли в небольшой плюс.
Посмотрим компании в сфере медтеха, которые нам знакомы по IPO:
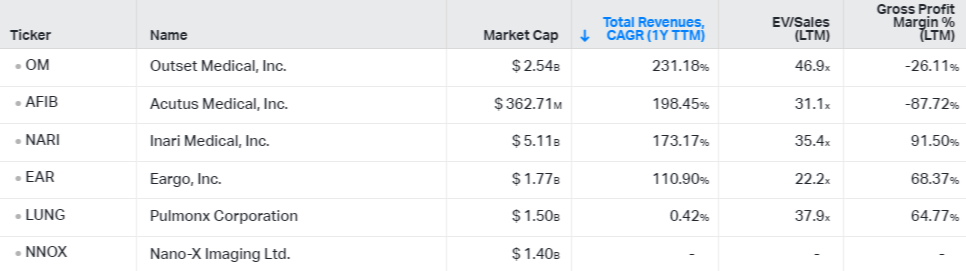
Медтехи чаще встречаются на еще более ранней стадии развития, поэтому мы можем видеть у них более высокие темпы роста и, соответственно, мультипликаторы, т.е. все они дороже. Думаю, TMCI вполне может претендовать на более высокую оценку на публичных торгах.
Итого
TMCI по системе оценки набирает рейтинг 4/5, близкий к 3/5. Понравились здоровые финансовые показатели, комфортная оценка и то, что это сфера мед девайсов, хорошо встречаемая рынком в последнее время. Из минусов можно выделить все еще значимые разрывы в денежных потоках и отсутствие фондов среди акционеров. Можно будет использовать остатки с аллокации PATH и DV при подаче заявки.
Рейтинг – 4 из 5
Хедж 02.06.2021
Решил захеджировать позицию встречным шортом по текущим $34-35.
- IPO выдалось успешным, текущий прирост свыше 100%.
- Консенсус-цена аналитиков примерно соответствует текущей.
- Сама позиция с учетом роста большая относительно других IPO в локапе.
- Ставка за шорт в IB небольшая – сейчас 0.59%.
Поэтому решил, что это хороший кандидат для сокращения зависимости от IPO позиций.
Был запрос делиться информацией о решениях по хеджу, внедрил.
Закрытие позиции 28.07.2021
Зафиксировал позицию после окончания локап периода.
Доходность с учетом хеджа: 89%
Средняя целевая цена аналитиков: $35.5 (на 29% выше текущей)
Без хеджа доходность была бы ~ 55%