

Компания: TaskUs, Inc.
Биржа: NASDAQ
Капитализация (млн): $2237.67
Объем размещения (млн): $303.6
Диапазон цены: $22.00 – $24.00
Андеррайтеры: Goldman Sachs/ J.P. Morgan/ BofA Securities/ Morgan Stanley/ Baird/ RBC Capital Markets/ Wells Fargo Securities/ William Blair
Дедлайн подачи заявок: 09.06.2021
Ожидаемая дата торгов: 11.06.2021
Проспект: S-1/A
Обзор
TaskUs предоставляет услуги по цифровому аутсорсингу, с фокусом на быстрорастущие технологические компании.
Они берут на себя обслуживание клиентов по различным цифровым каналам, в том числе при запуске нового продукта или выходе на новый рынок. TaskUs предлагает и решения по “безопасности контента” – сюда входит проверка и удаление нежелательного контента. Также среди услуг есть операции с использованием искусственного интеллекта, – в основном по маркировке и расшифровке данных.
Ниже диаграмма с основными вехами в развитии компании.

Выручка и прибыль:

TaskUs довольно быстро увеличивает оборот своего бизнеса:
- в 2019 году они выросли на 42%, в 2020-м – на 33%
- В 1 квартале этого года ускорились по сравнению с 1 кв. 2020 года – рост составил 49%
Компания прибыльна на всех уровнях, что сейчас можно даже назвать приятным исключением.
Если смотреть на скорректированную EBITDA, то TaskUs удается и улучшать свою экономику – например, в 2020-м году EBITDA adj. маржа составила 22.4% против 20.6% годом раннее.
Денежные потоки:
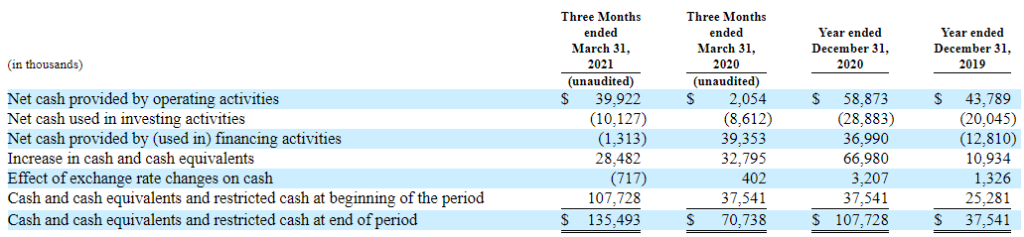
По денежным потокам каких-то негативных моментов не замечено. Компании удается генерировать положительный Free Cash Flow.
Данные баланса:

В структуре капитала есть ощутимый долг – сейчас это $245 млн, причем даже с учетом поступлений с IPO показатель чистого долга будет положительным. Дело в том, что $127.4 млн компания планирует направить на гашение т.н. фантомных акций. При этом ожидаемый Net Debt/EBITDA – 1.5, что не так и много.
Акционеры:
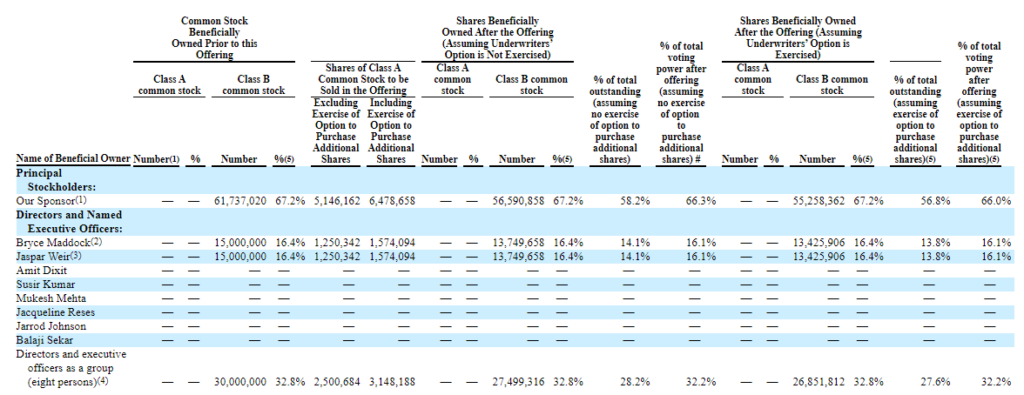
Всего компания привлекла $279 млн, будучи частной. Ключевым акционером TaskUs является Blackstone – традиционно относим это к минусам, т.к. private equity акционер с большой долей для IPO по статистике негативен.
Важно отметить, что среди предлагаемых на IPO акций больше половины приходится на продающих акционеров. А те деньги, что компания в итоге получит на баланс, пойдут преимущественно на гашение фантомных акций. Т.е. на развитие или, например, сокращение долга денег с размещения может и не останется вовсе.
Мультипликаторы по середине ценового диапазона:
EV/Sales = 4.5
EV/EBITDA = 22
P/E = 45
Посмотрим на аналоги в сфере IT услуг и аутсорсинга.

TaskUs стоит дороже всех, но и темпы роста у него выше. Явного дисконта нет, но исключать более высокую оценку на публичных торгах также явных причин нет. Скажем, если экстраполировать те темпы роста, которые TASK показал в 1 квартале 2021 г. (это почти 50%), то такие мультипликаторы вполне приемлемы.
Стоит упомянуть, что похожая компания – TELUS International (TIXT) не так давно выходила на IPO и не ушла в минус с цены IPO, несмотря на значительную коррекцию. Стартовые мультипликаторы там были еще выше.
Итого
TaskUs дотягивает до проходного рейтинга в 3/5, близкому к 2/5. Нравятся финансовые показатели – высокие темпы роста при абсолютной прибыльности. Из минусов – PE-акционер, долги, цель привлечения денег, продающие акционеры.
Рейтинг – 3 из 5
Закрытие позиции 15.09.2021
Зафиксировал позицию после окончания локап периода.
Доходность: 170%
Средняя целевая цена аналитиков: $46.9 (на 33% ниже текущей)
Хедж не использовал.