

Компания: Shoals Technologies Group
Биржа: NASDAQ
Капитализация (млн): $3 363
Объем размещения (млн): $1 000
Диапазон цены: $19.00 – $21.00
Андеррайтеры: Goldman Sachs/ J.P. Morgan/ Guggenheim Securities/ UBS Investment Bank
Дедлайн подачи заявок: 25.01.2021 до 20:00 по МСК
Ожидаемая дата торгов: 27.01.2021
Обзор
Shoals Technologies Group – это поставщик решений EBOS для проектов солнечной энергетики в США. EBOS расшифровывается как Electrical Balance of System. Так называют все элементы системы преобразования солнечного излучения в электричество за исключением самой солнечной панели.
Компоненты, предлагаемые Shoals, включают в себя встроенные предохранители, комбинаторы, разъединители, системы беспроводного мониторинга, распределительные коробки, переходные корпуса, соединительные коробки и пр.
По заверениям компании, около 54% мощностей солнечной энергетики США использовали хотя бы один из EBOS продуктов от Shoals Technologies.

Компоненты EBOS составляют около 6% стоимости создания проекта солнечной энергетики. Причем значимую долю занимают расходы на установку, т.к. она подразумевает много времязатратных операций. Особенность решений SHLS в том, что они проще монтируются за счет другого принципа крепления компонент.

Проекты солнечной энергетики можно разделить по тому, крепятся ли панели на крышу (25% в США) или на землю (75% в США). Shoals продает компоненты для обоих типов, но большую часть выручки генерирует за счет наземных проектов.
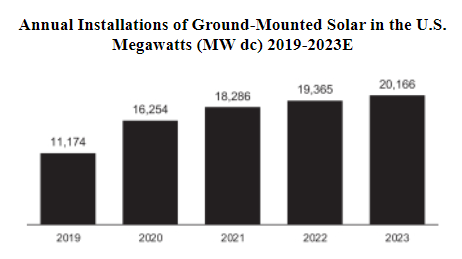
Пару слов про размер и динамику самого рынка. Солнечная энергетика является наиболее быстрорастущим сегментом производства электроэнергии в США. С 2014 г. по 2019 установки росли со среднегодовым темпом в 20% и составляли порядка 22% ввода новой генерации. По прогнозам IHS Markit рост рынка продолжится с темпом 16% и достигнет 20.2 ГВт в 2023 г.
Выручка и прибыль:
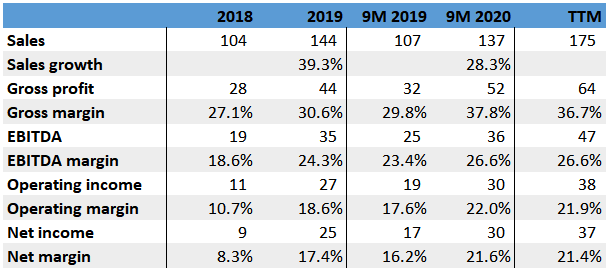
Темпы роста неплохие, хоть и по меркам быстрорастущих компаний можно назвать умеренными. Как обычно, обращаю внимание на валовую маржу, которая здесь из-за специфики бизнеса относительно небольшая. Но плюс в том, что на следующих уровнях расходы по объему не такие большие, поэтому бизнес уже сейчас эффективен и прибылен как на операционном уровне, так и по чистой прибыли. Если же смотреть ситуацию в динамике, то здесь также все прекрасно – маржинальности растут.
Денежные потоки:
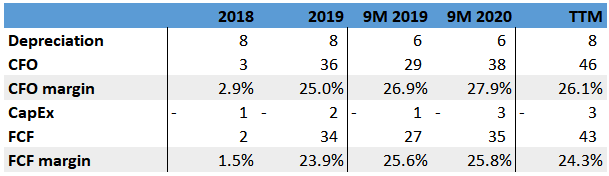
По cash flows картина в целом согласуется с P&L. Нравится низкая капиталоемкость бизнеса и положительный свободный денежный поток.
Данные баланса:
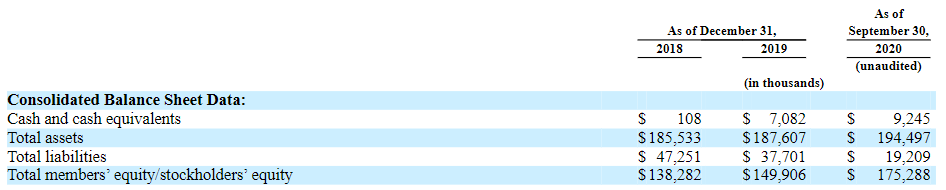
Чистый долг по результатам IPO и реорганизации структуры бизнеса ожидается на уровне $204 млн. Для ориентира – это 3.6 EBITDA adjusted. Не самая консервативная структура капитала, но, с учетом низких ставок, терпимая.
Акционеры:
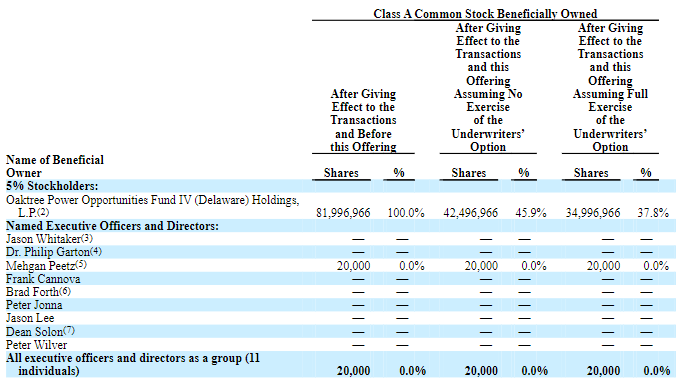
У компании будет два типа акций – A и B. Акциями класса А до размещения полностью владеет фонд Oaktree Capital. У них, кстати, есть свои SPAC – с тикером OAC (уже поменялся на HIMS) и OACB.
Напомню, что по исследованиям IPO с private equity владельцем в среднем показывают более низкую доходность. Конкретно в этом случае также играет роль то, что Oaktree собирается продать значительную часть своего пакета на размещении. В деньгах это порядка $800 млн при общем объема размещении в $1 млрд. То есть компания получит всего плюс-минус $200 млн на баланс при таком объеме размещения.
Посмотрим, по какой оценке компания хочет выйти на биржу. Мультипликаторы по середине диапазона:
EV/Sales = 20
EV/EBITDA = 77 (или 62, если брать EBITDA adjusted)
P/E = 90
Безотносительно аналогов выглядит совсем недешево с учетом темпов роста компании.
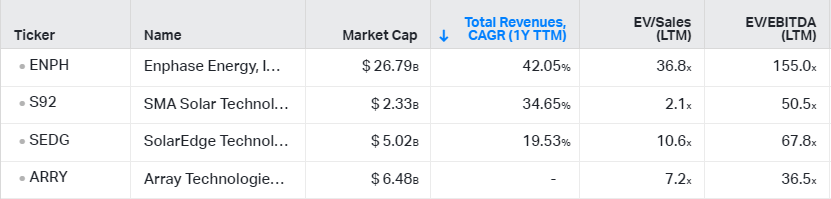
Для сравнения можно посмотреть производителей инверторов и производителя трекеров Array Technologies. Последний оценен гораздо комфортнее даже с учетом сильного роста после IPO (!). Если смотреть на производителей инверторов, то при определенных предположениях небольшой апсайд относительно аналогов можно увидеть, но его сложно оправдать. Оценку здесь воспринимаю как минус.
Итого
Shoals работает на перспективном рынке и занимает там значимую долю. Также стоит похвалить тайминг их выхода на биржу – сейчас очень хороший сентимент как в IPO, так и в секторе солнечной энергетики. Акции игроков сильно выросли в 2020 г. и сейчас торгуются по высоким оценкам. Поэтому я здесь не исключаю хорошего старта.
Но по совокупности факторов IPO не дотягивает до проходного рейтинга 3/5, в основном из-за высокой оценки на IPO. SHLS получает рейтинг 2/5, близкий к 3/5. Также стоит обратить внимание на большой объем размещения.
Рейтинг – 2 из 5