

Компания: Procore Technologies
Биржа: PCOR
Капитализация (млн): $8008.13
Объем размещения (млн): $591.9
Диапазон цены: $60.00 – $65.00
Андеррайтеры: Goldman Sachs/ J.P. Morgan/ Barclays/ Jefferies
Дедлайн подачи заявок: 18.05.2021
Ожидаемая дата торгов: 20.05.2021
Проспект: S-1/A
Обзор
Procore Technologies предлагает софт для управления строительством. Их решение позволяет объединить ключевые стороны стройки – это владельцы, генеральный подрядчик, специализированные подрядчики, архитекторы и инженеры. Ниже пример типовой дорожной карты при строительстве.

Например, простой запрос на изменение каких-либо работ может требовать согласования между несколькими участниками, и занять много времени, провоцируя задержки.
Платформа Procore упрощает взаимодействие сторон. Она является облачной, что позволяет участникам совместно работать с любого подключенного к интернету девайса.

Продукт Procore включает в себя упрощение таких процессов как торги, составление графиков, отслеживание трудовых ресурсов, управление финансов и др.
Выручка и прибыль:

Компания сгенерировала $400 млн выручки в 2020 г., что соответствует росту в 38.4%. В 1 квартале 2021 г. темпы уже ниже – 23.4%. Валовая маржинальность довольно высокая, 82%, что характерно для SaaS и является плюсом.
Бизнес Procore пока убыточен, хотя если к операционному убытку вернуть амортизацию и бумажные stock-based compensation, то получается положительный финансовый результат. В части динамики картина благоприятная – расходы растут медленнее выручки, так что выход на прибыль вполне можно ожидать.
Показатель net revenue retention (NRR) составлял 121% в 2018, 117% в 2019 и 107% в 2020 г. Относительно низкий NRR связывают с эффектом коронавируса, т.к. их клиенты столкнулись со снижением объема строительства. Тем не менее, даже в 2020 г. выручка неплохо выросла и NRR остался выше 100%.
Денежные потоки:
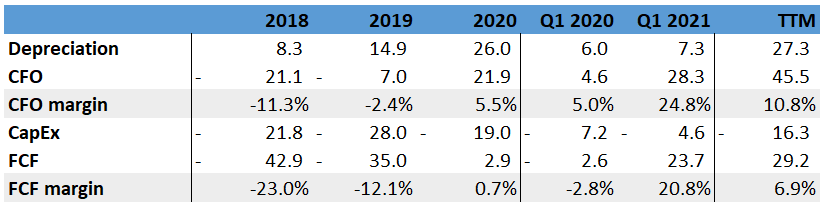
Это отражается и в денежных потоках – Procore за последнее время удалось выйти на положительный операционный и свободный денежные потоки.
Данные баланса:
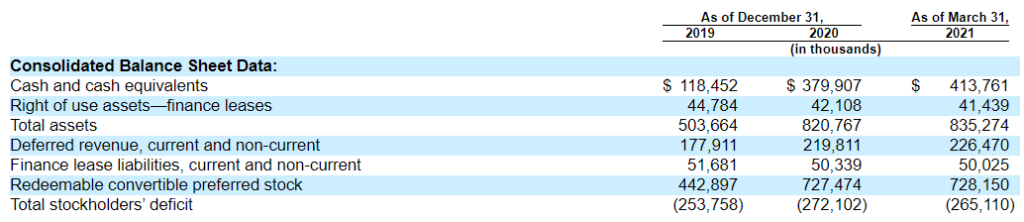
Баланс здесь консервативный – долгов нет, разве что обязательства по финансовому лизингу. Но и последние покрываются даже текущей кэш позицией, не говоря об ожидаемых поступлениях с IPO.
Также большую долю обязательств занимает отложенная выручка в $221 млн, что типично для SaaS. Это предоплаты, которые в будущем будут начисляться в выручку.
Акционеры:
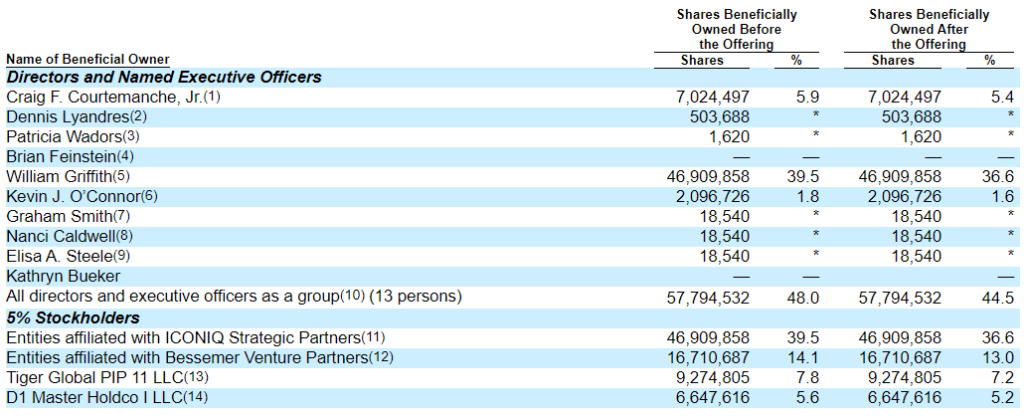
Всего компания привлекла $648.9 млн, будучи частной. Крупнейшие акционеры-фонды – ICONIQ Strategic Partners с долей в 39.5%, Bessemer Venture Partners (доля 14.1%), Tiger Global (7.8%) и D1 (5.6%).
Мультипликаторы по середине ценового диапазона:
EV/Sales = 16.8
Посмотрим аналогов с бизнес-моделью софта по подписке с примерно теми же темпами роста:
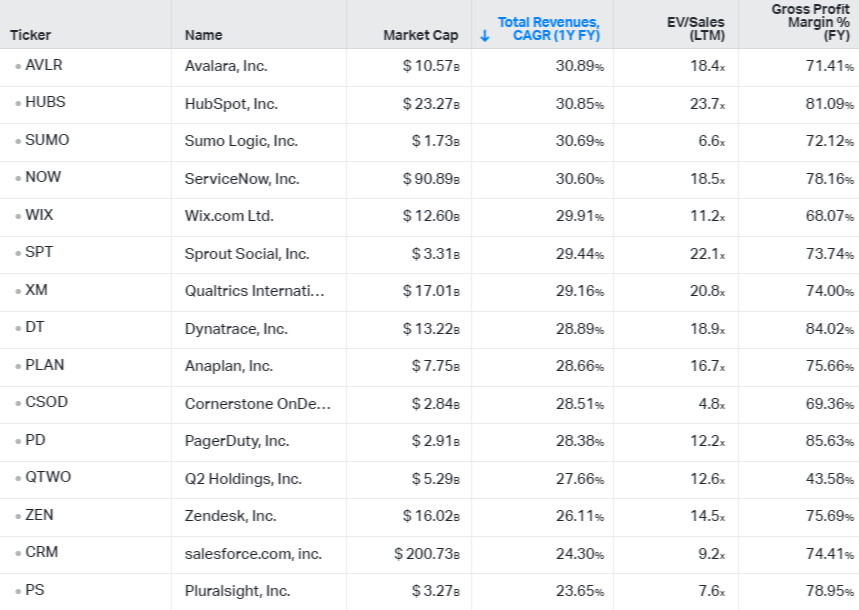
17 выручек по середине ценового диапазона смотрится недешево, но отдельные компании стоят и дороже. Также стоит отметить, что Procore входит в список Forbes Cloud, занимая там 8-е место.
Итого
Procore предлагает софт на огромном строительном рынке, который до сих пор имеет низкий уровень цифровизации. Неплохие темпы роста, улучшающиеся показатели маржинальности, состояние денежных потоков и активов-обязательств – среди плюсов. Из минусов – немаленькая оценка. С учетом всего, Procore набирает рейтинг 4/5, но на грани с 3/5.
Рейтинг – 4 из 5
Хедж 24.06.2021
Зафиксировал позицию в PCOR по $98.
Средняя целевая цена аналитиков – $102, причем разброс оценок минимальный – $100-$105.
Ставка за шорт небольшая – 3.3%
Доходность устраивает, особенно с учетом неплохой аллокации, поэтому решил захеджировать данное IPO.
Закрытие позиции 30.08.2021
Зафиксировал позицию после окончания локап периода.
Доходность с учетом хеджа: 40%
Средняя целевая цена аналитиков: $105.87 (на 11% выше текущей)
Без хеджа доходность была бы 27%, т.е. здесь хедж сработал в плюс.