

Компания: MYT Netherlands Parent B.V.
Биржа: NYSE
Капитализация (млн): $1492
Объем размещения (млн): $266
Диапазон цены: $16.00 – $18.00
Андеррайтеры: Morgan Stanley/ J.P. Morgan
Дедлайн подачи заявок: 19.01.2021 до 20:00 МСК
Ожидаемая дата торгов: 21.01.2021
Обзор
MYT Netherlands Parent B.V. (Mytheresa) – интернет-магазин в сегменте люксовой одежды и обуви. История компании началась с открытия бутика Theresa в Мюнхене, в котором были представлены различные люксовые бренды. Mytheresa была запущена онлайн в 2006 г. Компания сотрудничает с основными люксовыми fashion брендами, такими как Balenciaga, Burberry, Dolce & Gabbana, Gucci, Prada и др. 100% партнеров оставались с компанией с момента начала сотрудничества.

На картинке выше разбивка оборота Mytheresa по товарным категориям, 42% одежда, 34% обувь и остальное – сумки и аксессуара.
Есть небольшая ритейл часть, но основные доходы бизнеса – это онлайн.
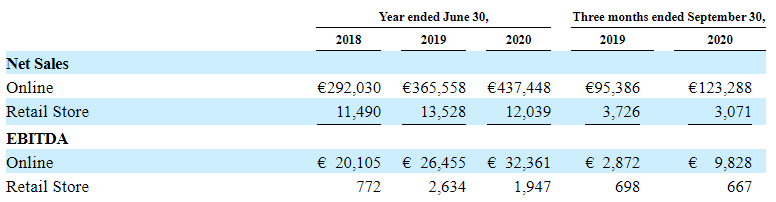
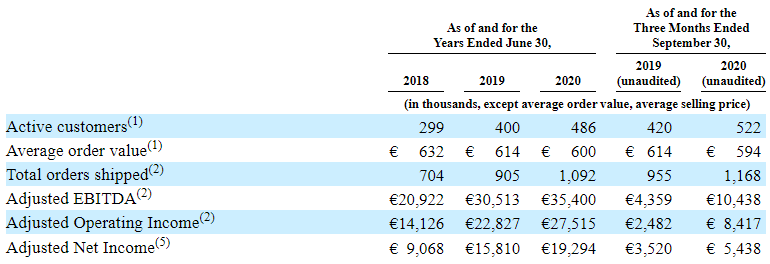
Площадка стабильно наращивает клиентскую базу в течение нескольких лет. Это сопровождается небольшим снижением среднего чека, поэтому общая выручка растет чуть медленнее кол-ва покупателей, но темпы все равно неплохие (25%).

Также пару слов про сам рынок. По исследованию Bain рынок люксовой одежды утроится к 2025 году и составит 105-115 млн евро. Проникновение онлайн-покупок в этом сегменте оценивают в 12% в 2019 году с потенциалом роста до 30% в 2025 г.
Сводка из P&L:
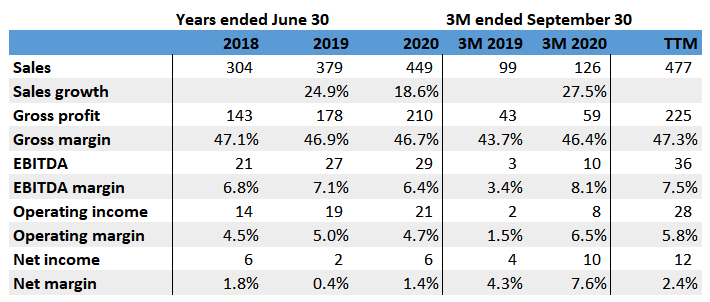
Прибыльные компании на IPO в текущих реалиях уже скорее исключение, чем правило. Но исключение это приятное – здесь прибыльность видим на всех уровнях (вплоть до чистой прибыли), причем во все отчетные периоды.
Компания также раскрывает скорректированную EBITDA, которая выше нашей расчетной.
Денежные потоки:
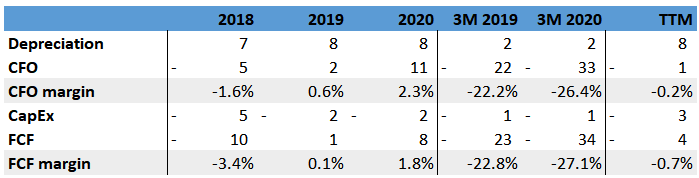
Операционный поток периодически уходит в отрицательную зону из-за увеличения запасов, что характерно для растущего товарного бизнеса.
Акционеры:
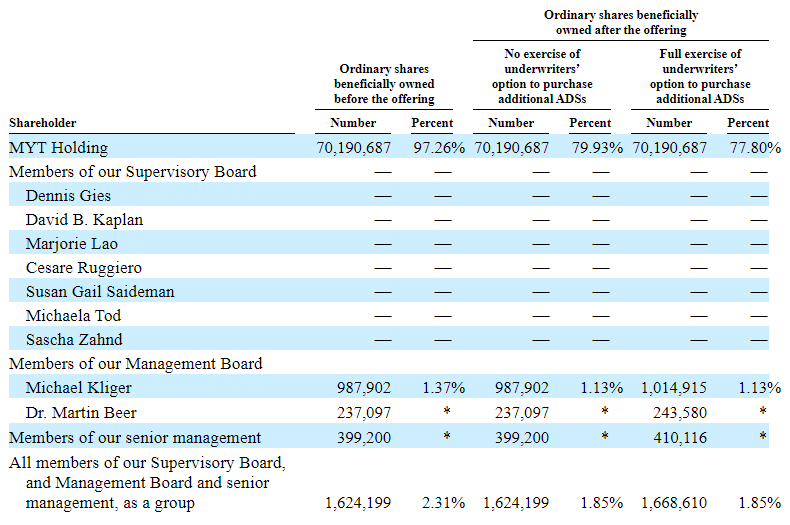
У Mytheresa есть контролирующий акционер MYT Holding, доля которого снизится с 97.26% до 77-80% после размещения. В 2014 г. компания была приобретена Neiman Marcus Group. В 2020 г. эта группа подала на банкротство В проспекте утверждается, что компания прошла реструктуризацию для урегулирования всех оставшихся требований, связанных с банкротством.
Данные баланса:
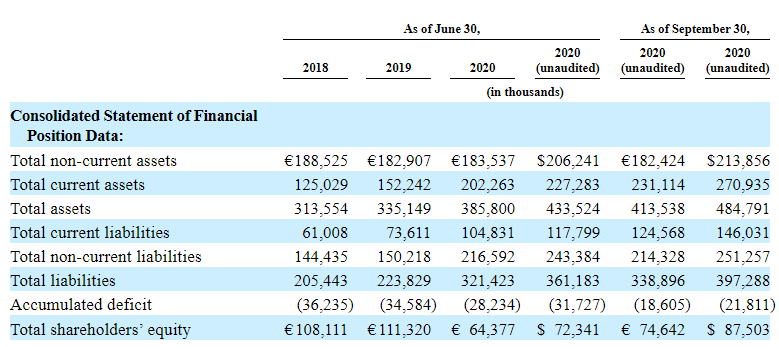
У MYTE есть долг в размере $228 млн евро. Часть долговых обязательств – следствие серии транзакций по реструктуризации структуры владения бизнесом. После размещения чистый долг снизится.
Посмотрим оценку. EV/Sales выходит 3.2 по середине ценового диапазона, а EV/EBITDA = 43, но если взять за основу скорректированную EBITDA, то мультипликатор выйдет примерно 37. P/E у Mytheresa тоже можно рассчитать, и он составит 128. Если не верить в улучшение net margin компании, то выглядит дороговато.
В качестве аналога возьмем Farfetch и рассмотрим не так давно вышедший на биржу Revolve.
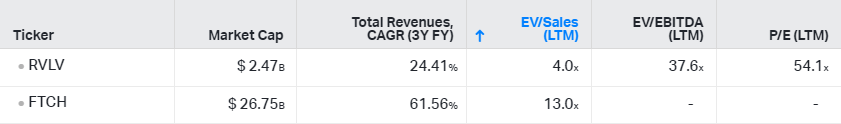
По мультипликатору выручки можно увидеть некий апсайд. Это можно будет считать недооценкой, если менеджменту сократить удельный вес расходов и стать еще более прибыльными.
Дополнительно отмечу, что на этот рынок также начинает выходить Amazon, что добавляет рисков всему сегменту. Но конкуренция с гигантами не всегда является стоп-фактором.
Итого
MYTE это прибыльная компания с неплохими темпами роста. По прогнозам, ожидается рост самого рынка люксовой одежды, и он все еще имеет низкое проникновение онлайн, так что для Mytheresa это будет попутным ветром. По мультипликаторам прибыли хотелось бы видеть более низкие значения, это минус, но при определенных предположениях апсайд прослеживается. Размещение набирает рейтинг 3/5.
Рейтинг – 3 из 5
Закрытие позиции 27.04.2021
Продал акции MYTE, доходность составила 5.6%. Хедж не применял, позиция была маленькой из-за низкой аллокации (примерно 1%). Консенсус-цена аналитиков $37.67, что ощутимо выше текущей, но держать дальше не стал.