

Компания: EverCommerce
Биржа: NASDAQ
Капитализация (млн): $3272
Объем размещения (млн): $325
Диапазон цены: $16.00 – $18.00
Андеррайтеры: Goldman Sachs/ J.P. Morgan/ RBC Capital Markets/ KKR
Дедлайн подачи заявок: 29.06.2021
Ожидаемая дата торгов: 01.07.2021
Проспект: S-1/A
Обзор
EverCommerce предлагает софт для малого и среднего бизнеса в сфере услуг. Платформа компании охватывает весь жизненный цикл взаимодействий между потребителем и исполнителем. EverCommerce обслуживает более 500 тыс. клиентов в трех ключевых сегментах: обслуживание на дому, услуги здравоохранения, услуги велнесс и фитнеса.

Выручка и прибыль:

Основные моменты из отчета о прибылях и убытках:
- Темпы роста 39.4% в 2020-м году и схожие 36.2% в 1 квартале 2021 г.
- Валовая маржа около 66%, за последнее время она уменьшалась с 77%.
- EverCommerce прибыльна на уровне EBITDA. В маржинальностях можно увидеть положительную динамику, т.е. выручка растет быстрее расходов.
Денежные потоки:

По денежным потокам компания в плюсе за последние 12 мес. – как по CFO, так и по FCF. Большая часть расходов в P&L приходится на амортизацию.
Данные баланса:

У EverCommerce достаточно внушительный долг в размере $766 млн. С учетом поступлений кэша с данного размещения, Net Debt ожидается на уровне порядка $266 млн.
Акционеры:
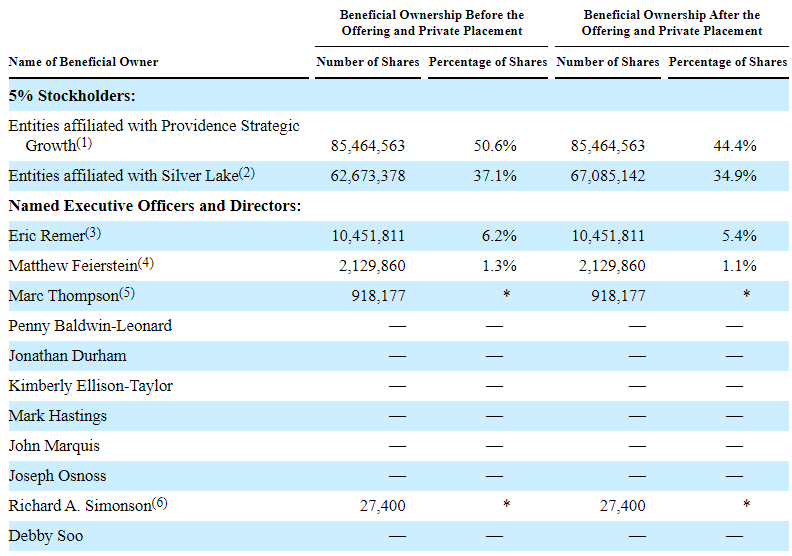
У компании private equity акционер, что согласуется со значимым долгом, который мы обсудили выше. Это трактую как минус, т.к. по исследованиям т.н. ‘PE backed’ размещения проходят немного хуже.
При этом весь объем размещения приходится на новые выпускаемые акции. Одновременно проходит частное размещение, где будет докупать Silver Lake по цене IPO на сумму до $75 млн, и указаны индикаторы интереса к покупке со стороны от Hedosophia (также до $75 млн).
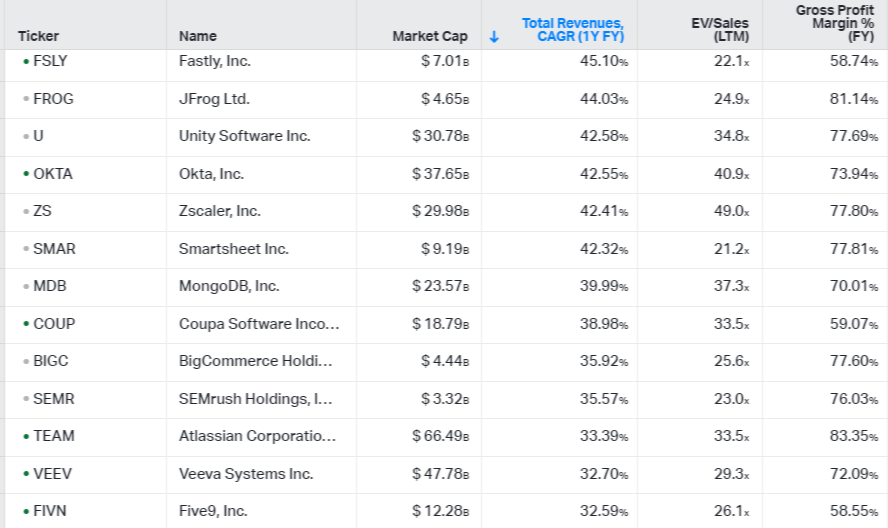
Мультипликаторы по середине ценового диапазона:
EV/Sales = 9.6
EV/EBITDA = 53.5
EV/EBITDA adjusted = 38.1
Для SaaS с такими темпами роста это адекватная оценка, апсайд несложно увидеть:
Итого
EverCommerce набирает рейтинг 4/5, близкий к 3/5. Компания уже прибыльна хотя бы на уровне EBITDA, генерирует положительный денежный поток и при этом неплохие темпы роста. Также есть сигналы об интересе к этому размещению, в том числе от действующего акционера. Основной смущающий момент – концентрированная структура капитала, основным владельцем является private equity фонд.
Рейтинг – 4 из 5
Закрытие позиции 04.10.2021
Зафиксировал позицию после окончания локап периода.
Доходность: -7%
Средняя целевая цена аналитиков: $22.54 (на 30% выше текущей)
Хедж не использовал.