

Биржа: NASDAQ
Капитализация (млн): $8618
Диапазон цены: $33.00 – $38.00
Объем размещения (млн): $873
Андеррайтеры: Morgan Stanley/ Goldman Sachs/ Allen & Company
Дедлайн подачи заявок: 11.01.2021 до 20:00 МСК
Ожидаемая дата торгов: 13.01.2021
Обзор
Affirm – это финансово-технологическая компания с фокусом на электронную коммерцию.
Продукт Affirm подразумевает интеграцию в сайт продавца (мерчанта) с опцией оплаты покупки в рассрочку/кредит. На сайте это может выглядеть как небольшая строка возле кнопки оплаты, нажав на которую вы перейдете уже на страничку Affirm с предложениями по финансированию:

В основе позиционирования их продукта для клиентов лежит простота и прозрачность, без всяческих скрытых комиссий, которые знакомы заемщикам по опыту финансирования напрямую в традиционных банках.
Если сделка проходит с использованием финансирования от Affirm, мерчанты платят им комиссию. Логика этой комиссии в том, что Affirm помогла мерчанту привлечь клиента. Если бы не было рассрочки, возможно, покупатель бы ушел с сайта так и не сделав покупки или заказал бы не меньшую сумму.
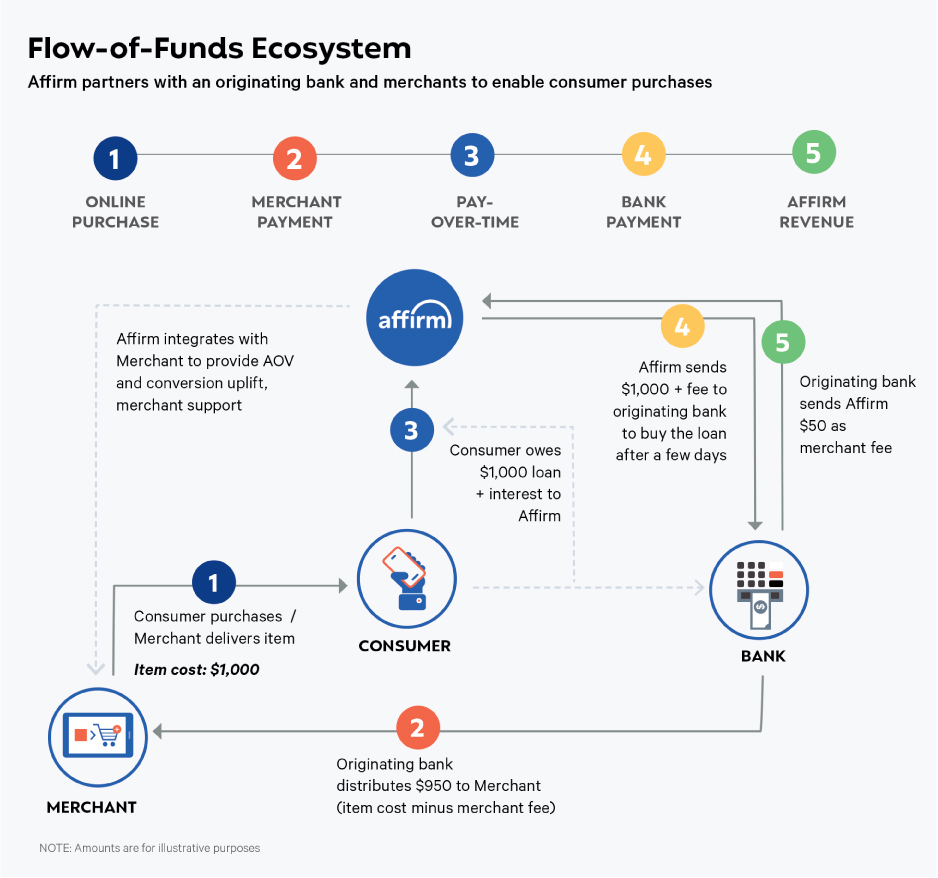
Обычно, если займ реально предоставляется под 0% годовых (т.е. это рассрочка), то комиссии мерчанта для Affirm выше. Такого рода займы составляют около 43-46% общей gross merchandise value (GMV). Если же клиент оформляет платный кредит, то комиссии от мерчанта ниже.
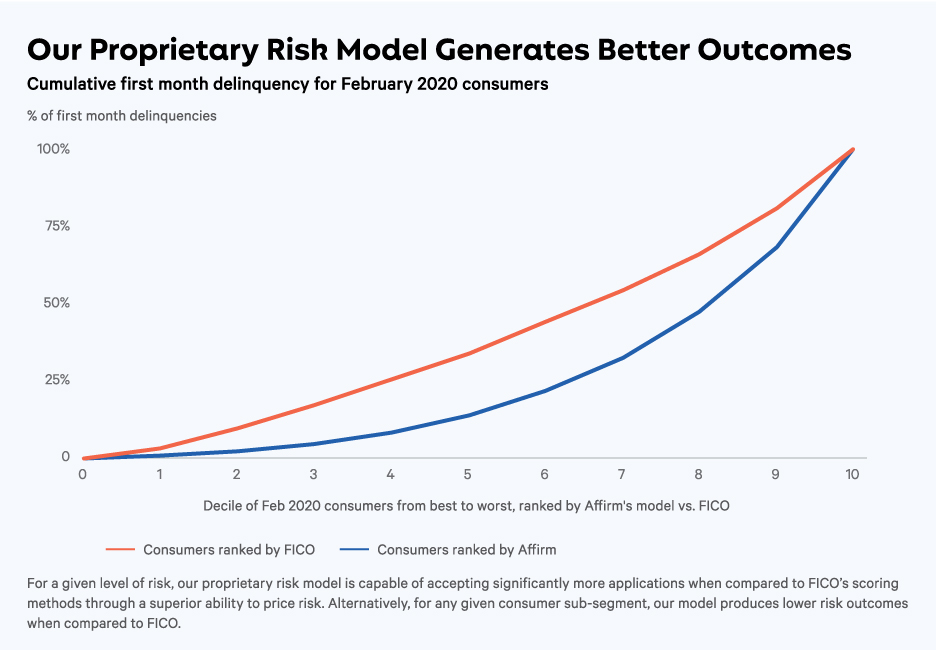
На картинке выше сравнение процента просрочки в первый месяц при ранжировании клиентов по методике FICO (кредитный рейтинг) и по методике Affirm. Идея в том, что внутренняя модель скоринга компании лучше чем у FICO. Идея здесь схожа с тем, что было у Upstart – более продвинутый кредитный скоринг. Хотя банки редко используют кредитный рейтинг как единственный фактор при принятии решения.
После того как клиент прошел этот скоринг, он получает одобрение и приобретает товар. Однако сам займ чаще всего предоставляется не самой Affirm, а партнерским банком (основной – Cross River Bank). Т.е. Affirm выступает здесь как IT платформа и получает свою комиссию с обслуженных кредитов.

У Affirm также есть свое приложение для самих потребителей. В нем потребители могут контролировать свои открытые займы, открывать сберегательные счета и даже искать и покупать товары.
Выручка и прибыль:
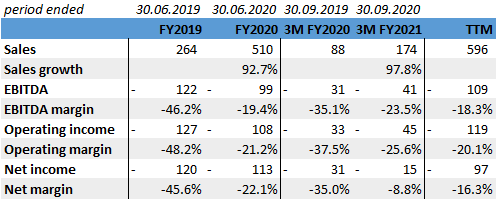
Темпы роста выручки внушительные, практически трехзначные. Прибыли, к сожалению, нет ни на уровне EBITDA, ни по чистой прибыли. Однако расходы растут медленнее выручки, так что при текущем тренде выход на прибыль – это вопрос времени.
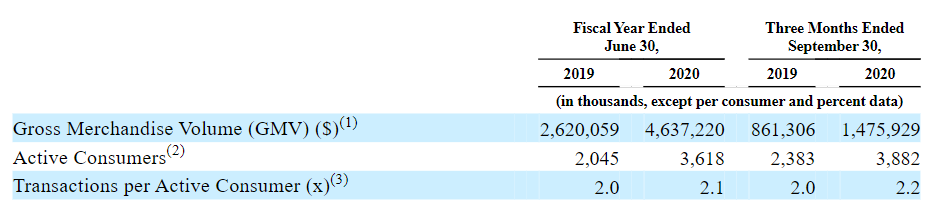
Рост выручки проходит на фоне схожего роста GMV и кол-во активных потребителей.
Денежные потоки:
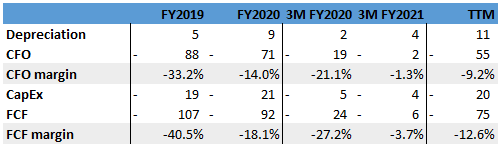
Денежные потоки тоже в целом согласуются с P&L по своей динамике.
Данные баланса:

У компании и сейчас чистый долг отрицательный, но после размещения объем кэша будет еще больше.
Акционеры:
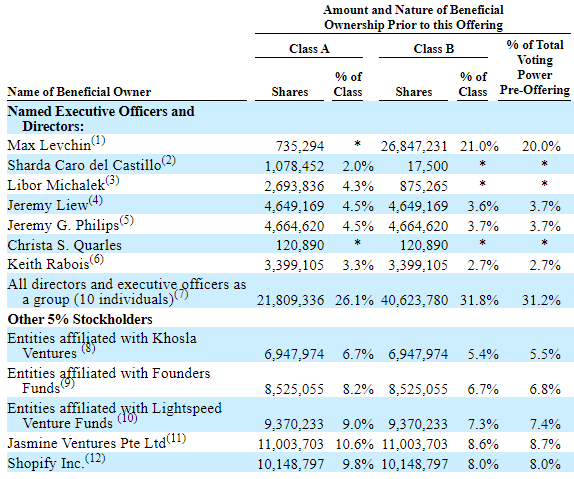
Компания привлекла целых $1.5 млрд, будучи частной. У компании два типа акций. Среди акционеров можно выделить Shopify.
Оценка:
Ожидаемый EV/Sales около 13. При темпах роста под 100% с одной стороны он кажется адекватным, с другой есть примеры и неудачных IPO со схожей комбинацией значения мультипликатора и высоких темпов роста.
Посмотрим, как сейчас торгуются финтех компании:
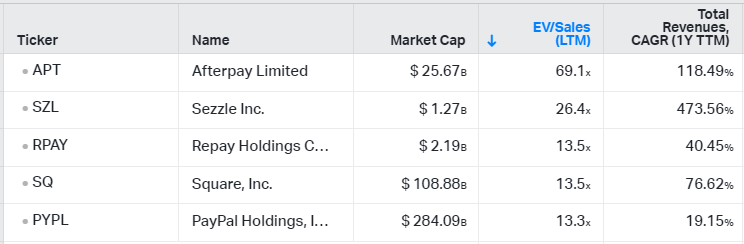
Апсайд вполне можно проследить. Например, PayPal торгуется по схожему мультипликатору с более низкими темпами роста, характерными для бизнеса такого размера. Хотя больше для сравнения подойдут те тикеры, что указаны первым по списку, и они торгуются значительно дешевле. Afterpay (APT) это правда автралийская компания, но все равно актуальна для сравнения.
Поэтому в итоге оценку Affirm считаю адекватной и в размещении это скорее плюс.
Про SPAC аналог
Также на бирже сейчас можно приобрести акции схожей компании – Katapult (тикер SPAC FSRV). Ее pro forma оценка ниже чем у IPO Affirm даже с учетом премии, которую SPAC инвесторы уже заложили в котировки.
Это также провайдер кредитных решений с интеграцией в онлайн точки продаж мерчантов, но они фокусируются на сегмент клиентов с относительно низким кредитным рейтингом (nonprime).

Из-за юридических различий регулирования IPO и SPAC, компании на IPO редко раскрывают свои прогнозы на будущее, тогда как в SPAC это уже стало традицией. Katapult ожидает роста исходя из CAGR в 87%, что очень много.

При этом компания заявляет о прибыльности по EBITDA по итогам 2020.
Вот как оценка Katapult соотносится с аналогами (здесь форвардные мультипликаторы):

По цене закрытия FSRV $14.62, что подразумевает ощутимый прирост от цены сделки, но и по текущим к аналогам апсайд прослеживается.
Что нам дает пример Katapult в контексте IPO Affirm:
- Хорошие projections и исторические темпы роста.
- Показывает, что у инвесторов есть интерес к таким сделкам, и они покупают акции с премией, т.е. дороже внебиржевой сделки (со SPAC).
- С другой стороны, FSRV все еще дешевле AFRM. Это можно воспринимать либо как негативный сигнал по оценке AFRM, либо как возможность. С учетом мультипликаторов аналогов, которые уже прошли через IPO, я склоняюсь ко второму.
Итого
По совокупности факторов AFRM набирает рейтинг 4/5, хоть и близкий к 3/5. Понравился сам бизнес, оценка и финпоказатели. Также стоит обратить внимание на относительно большой объем размещения, аллокация может быть выше чем обычно.
Рейтинг IPO Affirm – 4 из 5
Закрытие позиции 16.04.2021
Закрыл позицию после окончания локап периода. Доходность с учетом хеджа составила 173.1%, без хеджа была бы 34.6% на фоне коррекции. Консенсус-цена аналитиков составляет $112.2, что выше текущей на 72%, однако решил не оставлять позицию, высвободить деньги под IPO/SPAC.
Раскрытие
Я не держу FSRV, не исключаю сделок с ней в будущем
Привет, Руслан! Спасибо за необычное сравнение со SPAC! Даже интересно повлияет ли первый день торгов Affirm на котировки аналога SPAC 🙂
Привет!
Да, тоже интересно, отреагирует ли и в какой момент)
Хедж имеется ввиду форвардный контракт? Какую часть прибыли отдал брокеру ?
Имеется ввиду встречный шорт в IB. Ставка за шорт плавающая, в случае AFRM не превышала 2% в год (т.е. за 3 месяца еще меньше), поэтому хедж дешево обошелся.