

Идея: покупка акций Gores Metropoulos Inc (GMHI)
Доступность: акции торгуются на NASDAQ, на Санкт-Петербургской бирже нет
Суть идеи
Покупка акций SPAC Gores Metropoulos (GMHI), которая собирается провести слияние с Luminar Technologies (будущий тикер LAZR).
Про SPAC
Gores Metropoulos Inc – это SPAC, основанный private equity инвесторами Alec Gores и Dean Metropoulos. Его сформировали 2 января 2019 г., исходя из срока в 2 года на поиск цели. 24 августа 2020 г. было объявлено о сделке с Luminar Technologies.
Сейчас в траст-аккаунте порядка $406 млн, что составляет около $10.16 на акцию. На IPO инвесторам предлагались юниты, в которых, помимо акции, треть варранта. Сами варранты классические, но нас будут интересовать акции.
У спонсоров есть опыт не только в private equity инвестициях как таковых, но и конкретно в форме SPAC – а именно, у Gores.
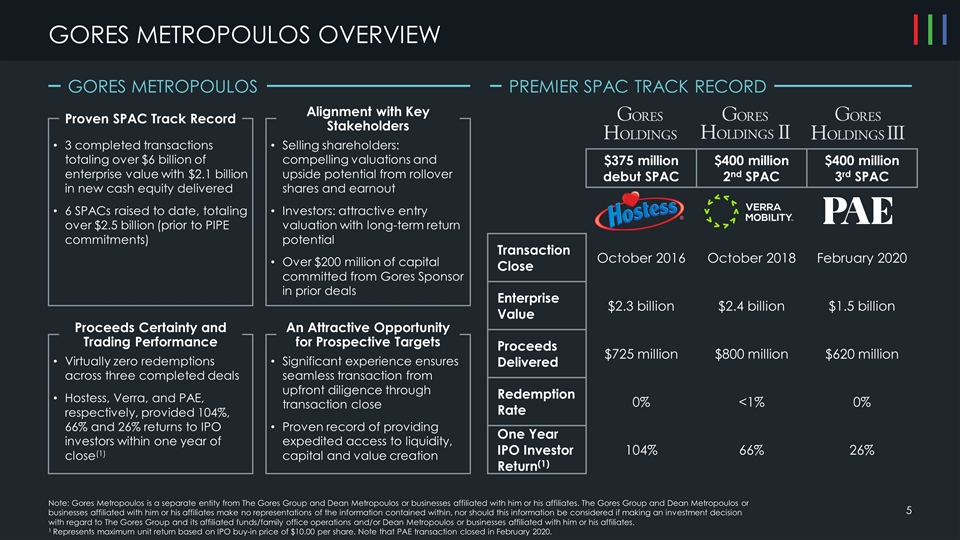
На слайде выше указаны 3 сделки Gores Holdings. Также:
- Недавно Gores Holdings IV объявил о сделке с United Wholesale Mortgage.
- На бирже торгуется Gores Holdings V, пока на стадии поиска.
Про таргет
Luminar Technologies – стартап, производитель лидаров. LiDAR, сокращение от Light Detection and Ranging, – это устройство, которое лазером измеряет расстояние до объектов, и позволяет машине видеть окружающую обстановку в 3D. Технология лидара используется в самоуправляемых автомобилях, но не ограничивается ими.
Поговорим про этот рынок и конкурентную среду. Пока на бирже нет pure-play производителей лидаров, есть другие частные стартапы – например, Baraja, Quanergy Systems, Ouster, Velodyne Lidar и др. Velodyne Lidar скоро станет публичным, он также выходит на биржу через SPAC (тикер GRAF). В конце мы сравним оценку Velodyne с Luminar.
Яндекс раннее использовал лидары Velodyne (в т.ч.) для своих беспилотников, но в прошлом году перешел на лидары собственного производства, которые использует в беспилотниках и роботах-доставщиках (роверах).
Google (подразделение Waymo) и General Motors (подразделение Cruise Automation) также занимаются технологией самоуправляемых автомобилей и используют лидары собственного производства.
Интересно, что при этом Tesla не использует лидары, и Илон Маск негативно отзывался об их необходимости в принципе. Провайдеры безлидарных технологий также могут составить конкуренцию Luminar в будущем.
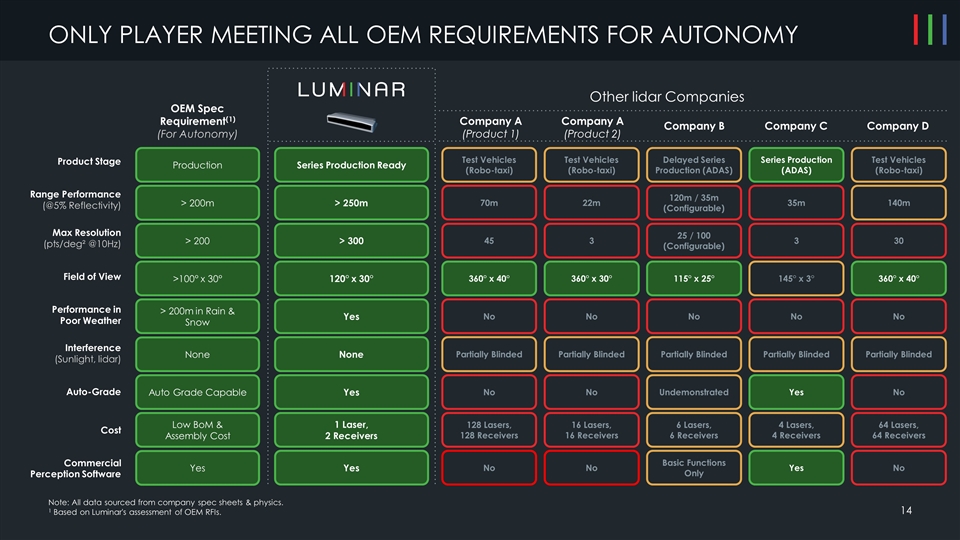
По заверениям CEO компании, Luminar является единственной компанией, продукт которой удовлетворяет всем требованиям автопроизводителей к лидарам.
У Luminar есть флагманский партнер – Volvo, с которым компания заключила первый в индустрии контракт на серийное производство.
На слайде ниже изображены уровни автономности – от driver assistance, систем помощи водителя, до полной автономии, когда водителю не нужно следить за дорогой.
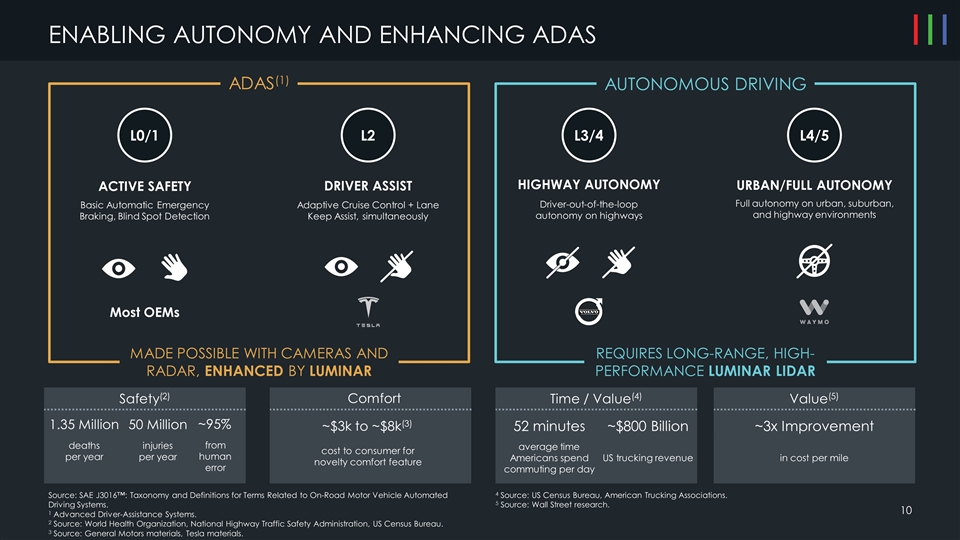
Volvo целится на создание автомобилей с highway autonomy (уровень 3/4), т.е. с автопилотом, работающим на трассах. Запуск планируется в 2022 г.
Volvo также является инвестором компании наряду с Питером Тилем и другими.
Финансовые показатели
Luminar находится на ранней стадии и текущая выручка очень маленькая, однако менеджмент ожидает ее быстрый рост с прогнозируемыми $124 млн в 2023 г. и $418 млн в 2024 г. (237% роста к 2023).
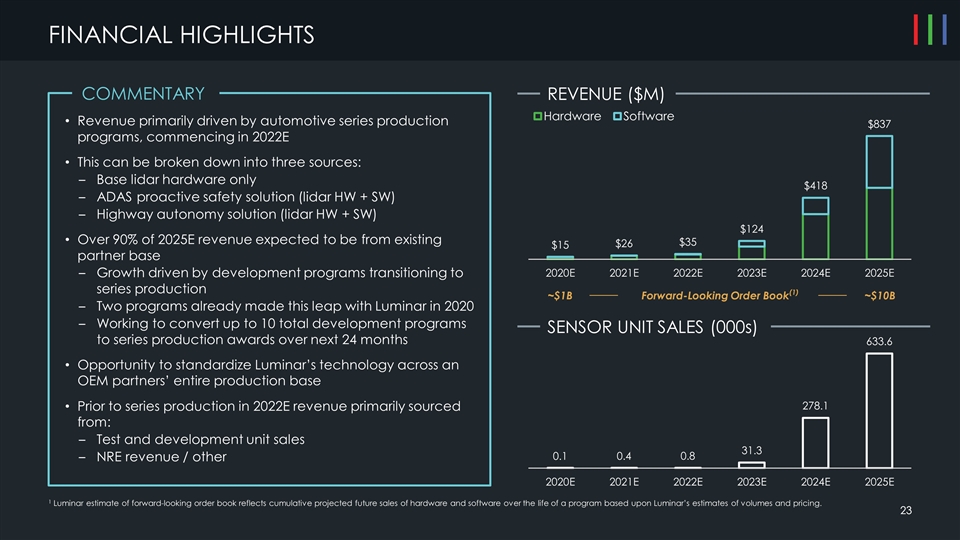
Стратегия менеджмента заключается в том, чтобы переводить своих существующих партнеров на серийное производство. Помимо сотрудничества с Volvo, сейчас заключено еще 2 контракта и 8 в работе. 90% от прогнозируемой выручки в 2025 году приходится на уже имеющиеся партнерства.
На слайде ниже указаны прогнозы Luminar по прибыльности:
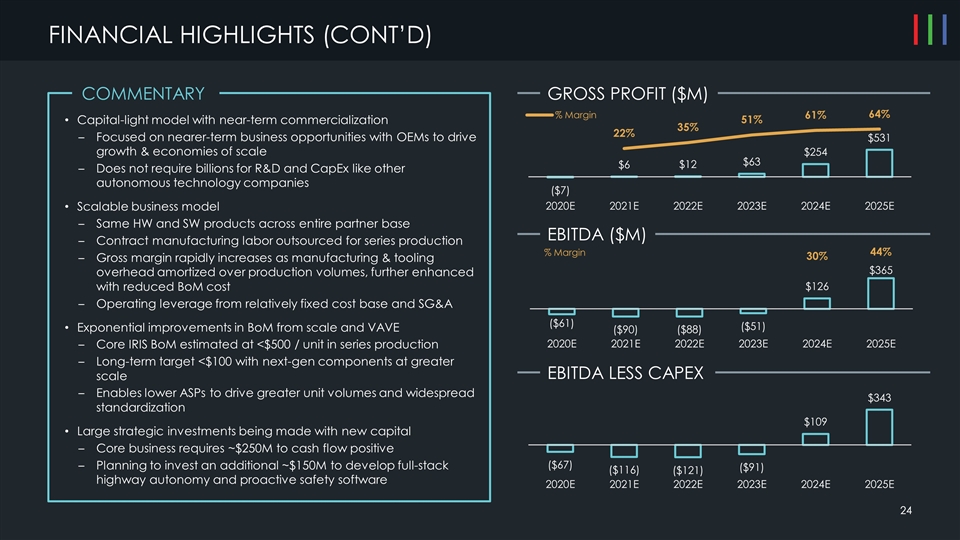
Валовую маржу ожидают свыше 50% с 2023 года, а прибыльность по EBITDA – в 2024 г., причем с маржой в 30%. У их конкурента Velodyne Lidar прогнозируемая прибыльность более скромная – 13-22% по EBITDA.
Luminar связывает свои прогнозы по росту маржинальности с экономией на масштабе – на больших объемах производства им удастся существенно снизить себестоимость лидара и софта.
Перейдем к оценке.
Компания сравнивает себя не только с прямым конкурентом, но и с другими компаниями, которые имеют отношение к сфере самоуправляемых автомобилей.
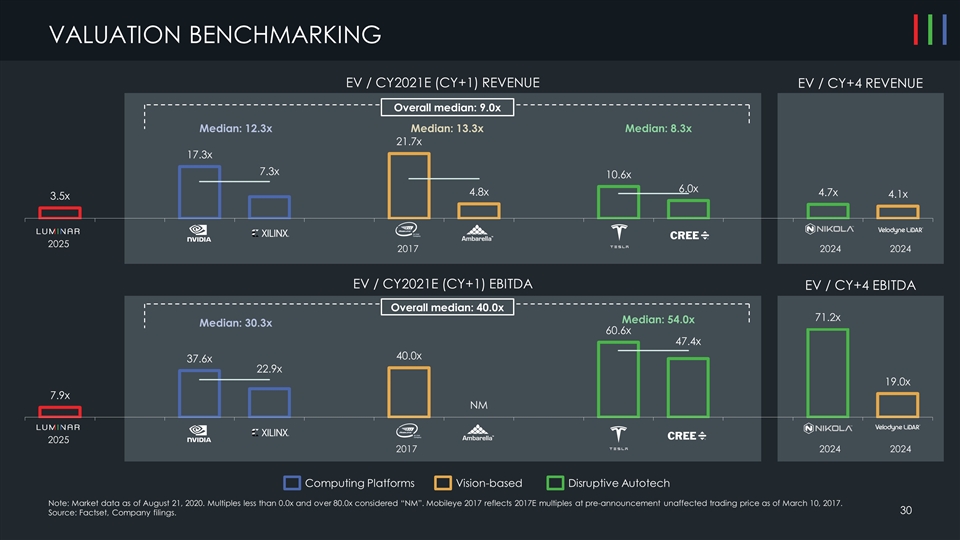
Мы же будем сравнивать с Velodyne Lidar, исходя из ее текущей рыночной оценки, подразумеваемой ценой акции SPAC (GRAF). Конечно, здесь мы смотрим форвардные мультипликаторы, причем к показателям 2023-2025 года, которые существуют лишь в виде прогнозов менеджеров и могут не сбыться.
Что можно отметить?

Обе компании стоят дорого, тем более что это форвардные мультипликаторы. С другой стороны, производство лидаров – это перспективная отрасль, и такие компании не должны стоить дешево.
С точки зрения EV/S, Luminar уже сейчас стоит существенно дороже Velodyne. Но:
- Если верить в прогнозы по маржинальности, то Luminar получается интереснее по EBITDA margin 2024E.
- У Velodyne ниже прогнозируемые темпы роста, поэтому для Luminar справедлива некоторая премия в оценке.
На самом деле, думаю и у GRAF есть еще потенциал роста от текущих. Косвенно это подтвердили и биржевые торги – GRAF уже ранее стоил дороже на 40-50%. Мы же смотрим на цену с учетом коррекции, которая произошла в SPAC акциях на прошлой неделе.
Идея и риски
Почему же идея касается именно акций GMHI? Акции GMHI сейчас торгуются гораздо ближе к trust account value, что подразумевает меньше рисков для акционеров. По цене закрытия пятницы цена акции – $11.39, так что потенциал падения в случае отмены сделки или рыночной волатильности составляет всего 12% (к ~$10). Это дает нам некую маржу безопасности.
GRAF же торгуется вдвое дороже своего “номинала”. Правда, GRAF может реализовать свой потенциал гораздо быстрее – изначально провести голосование планировалось в 3 кв. 2020 г., а до конца квартала осталось буквально несколько дней.
По Luminar Tech сделку ожидают закрыть в 4 квартале 2020 г. Идея состоит в том, чтобы купить акции GMHI и держать до наступления одного из событий – окончания сделки или достаточного подорожания цены акций. Для последнего я поставил ориентир в $16.3 за акцию, что подразумевает потенциал около 43% от текущей цены.
Напоминаю, что 1) рыночная цена может упасть и ниже $10, 2) удержание акций после завершения сделки подразумевает повышенные риски – уже нет привязки к деньгам в траст-аккаунте.
Раскрытие
Я держу акции GMHI
Руслан, а как выбран апсайд 16,3? на основе подобных сделок?
Исходил из того, сколько через 4-5 лет может стоить компания, которая будет генерировать $126-365 млн EBITDA при таких темпах роста. И продисконтировал эту оценку к текущему моменту.