

Идея: покупка акций Alussa Energy Acquisition Corp. (ALUS)
Доступность: торгуется на NYSE
Суть идеи
Покупка акций SPAC Alussa Energy Acquisition Corp. (ALUS), который собирается провести слияние с норвежским стартапом FREYR (будущий тикер FREY) по производству батарей. О сделке объявили 29 января.
Про SPAC
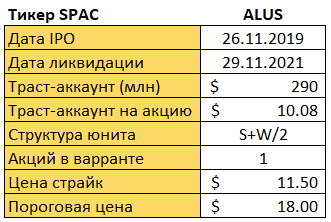
Хоть и слияние объявили с батарейной компанией, менеджмент SPAC изначально хотел найти цель в нефтегазовом секторе. Собственно, бэкграунд у основных менеджеров также в этой сфере, некоторые из них даже работали в финансовых/нефтяных компаниях России.

Один из членов команды Alussa Energy, John Wu, являлся также директором в Thunder Bridge Acquisition (провели слияние с Repay) и, соответственно, Thunder Bridge Acquisition II (ожидается слияние с indie Semiconductor). Так что в команде есть человек с опытом проведения сделок со SPAC.
Про таргет
FREYR это фактически стартап, сделанный с целью создания крупного производства литий-ионных батарей – на 43 ГВт-ч к 2025 году.
Они заранее заручаются партнерствами с различными поставщиками сырья и потенциальными клиентами, а также в рамках сделки с Alussa Energy привлекают $849 млн для реализации своего плана.

В презентациях делают акцент на своем расположении в Норвегии – близость дешевой “зеленой” электроэнергии и европейского рынка сбыта, тогда как на сегодня большая часть батарейного предложения поступает из Азии.
Для понимания, сегодня в той же Норвегии большая часть новых проданных автомобилей – электрические:

Одна из проблем перехода на электромобили – это вредные выбросы, возникающие на всем жизненном цикле производства батарей. FREYR же заявляет, что будет производителем с самым низким уровнем выбросов.
Уже упомянутый раннее план по вводу 43 ГВт-ч мощности к 2025 году и далее:

Если удастся реализовать хотя бы 1-ю часть плана, то FREYR должен будет стать одним из крупнейших производителей батарей в Европе. После компании понадобится дополнительное финансирование на дальнейшее расширение мощностей.

Подход FREYR основан на партнерствах. Например, по технологии батарей они решили сотрудничать с компанией 24M, а не делать исследования и разработки самостоятельно. Это позволит ускорить выход на рынок и оставит компании больше гибкости по отношению к возможным новым технологиям.
Рынок:

Основным драйвером рынка выступает переход на электромобили, но батареи также будут продавать для систем хранения энергии.
Обзор транзакции:

Предполагая полное сохранение денег в траст-аккаунте (т.е. что инвесторы не будут подавать на выкуп), объединенная компания получит $849 млн на свой баланс. Эти деньги будут использоваться для финансирования строительства гигафабрик на 43 ГВт-ч к 2025 г.
Такая крупная сумма привлечения получается из-за значимого PIPE в $600 млн. Спонсоры получат немаленькую долю в 5%. Старые акционеры FREYR будут владеть всего 30% компании.
Здесь пока самая большая доля PIPE и доля спонсоров среди других сделок с батарейными компаниями. Среди PIPE инвесторов такие компании как Koch Strategic Platforms и Glencore, что является хорошим сигналом.
Стартовая оценка (по $10) у компании – $1.37 млрд по капитализации и $529 млн по EV, без учета размытий.
Финансовые показатели:

Финансовые прогнозы у компании в русле их амбиций по вводу мощностей. Фактически они закладывают наиболее крупную среди коллег ожидаемую выручку за 2025 г. ($2.8 млрд) и далее. Для сравнения – в 2025 Microvast (THCB) планирует зарабатывать $2.4 млрд, а Romeo Power (RMO) – $1.6. QuantumScape (QS) это более долгосрочная история и значимую выручку они будут приносить уже после 2026 г.
По EBITDA margin FREYR также в лидерах (пока по обещаниям), т.к. у THCB/RMO ожидаемая маржа около 20%, FREYR закладывает ~26%.
Сочетание небольшого стартового EV и амбициозных прогнозов приводит нас к тому, что FREYR имеет самые низкие форвардные мультипликаторы, с отрывом. Думаю, рынок будет придавать их прогнозам существенный дисконт за их оптимистичность и тот факт, что FREYR все еще стартап, а, например, Microvast – компания с уже существующими клиентами и проектами.
Сравнительная диаграмма:

QS на диаграмме нет, т.к. у нее мультипликатор трехзначный из-за низкой базы. А вот к THCB и к RMO дисконт вполне можно проследить, но думаю он был понятен и раннее – низкий EV, огромная ожидаемая выручка.
Без SPAC такой компании было бы сложно выйти на биржу, т.к. она находится на очень ранней стадии. Долгосрочная инвестиция в FREYR это по сути венчур. Но если брать за основу нашу базовую стратегию по продаже до смены тикера, то риски ограничены падением до ~$10. Потенциал заключается в том, что FREYR еще на стадии SPAC частично сократит отрыв в оценке по сравнению с аналогами.
Не думаю, что здесь стоит ожидать сумасшедшего роста по типу того, который был у QuantumScape, – акция на максимуме достигала отметки в $132. Это было уже после смены тикера и с того момента акции существенно упали. В таком росте думаю не последнюю роль сыграл шорт-сквиз, ведь компания закладывает значимую выручку после 2026 года, а стоила уже очень много. Кроме того, QuantumScape идет по своему пути создания твердотельных батарей, тогда как FREYR планирует производить полутвердые.
Идея и риски
Идея в покупке акций ALUS и удержании их до смены тикера (а точнее до дедлайна подачи на выкуп). Предварительный целевой ориентир, по которому буду рассматривать продажу, поставил в $21+, но будет зависеть от ситуации, цен конкурентов и т.д., может буду держать и дольше. Слияние планируют завершить во 2 квартале 2021 г. По входу в качестве тактики также думаю стоит закладывать первую покупку сейчас по ~$13.5 + резерв денег на случай их падения ниже $11-12, чтобы докупить. Риски – падение до $10 (по текущим это ~26%!), а также риск забыть про дедлайн и потерять еще больше.
Раскрытие
Я держу ALUS
не исключаю сделок с ней в будущем
Апдейт 15.06.2021. Дата голосования
Появилась информация о голосовании по слиянию.
Дата голосования: 10:00 a.m. Eastern Time, June 30, 2021
Дата дедлайна на подачу на выкуп: 5:00 p.m. Eastern Time, June 28, 2021
Получается, дедлайн 28 июня. На эти даты (25, 28 июня) у нас уже накладывается несколько идей, так что высвободится значительный объем кэша.
Напомню, что в рамках нашей базовой стратегии мы продаем акции до дедлайна на подачу на выкуп. Если пропустить этот дедлайн, то поддержка в виде механизма выкупа акций теряется, и акции ничего не мешает падать ниже $10. Если вы используете эту стратегию, то имеет смысл поставить себе оповещение перед дедлайном.
Раскрытие
Я держу ALUS
не исключаю сделок с ней в будущем
Закрытие идеи 25.06.2021
Сегодня продал позицию в ALUS по по 10 с небольшим.
Идея не сработала, акция обвалились к номиналу на фоне негатива в SPAC и коррекции в “акциях гиперроста”.
Убыток составил около ~23.5% (от цены закрытия дня публикации до 10)
Позицию закрываем, чтобы избежать рисков падения существенно ниже номинала, которые появляются после дедлайна.