

Доступность: акции торгуются на NASDAQ, есть на Санкт-Петербургской бирже
О компании
Dropbox – это SaaS-компания, которая предоставляет софт для хранения файлов в облаке и совместной работы. Компания была основана в 2007 году Дрю Хьюстоном, он же действующий CEO, и Арашем Фердоуси.
DBX не так давно вышел на IPO – в марте 2018 года, по цене $21 за акцию.
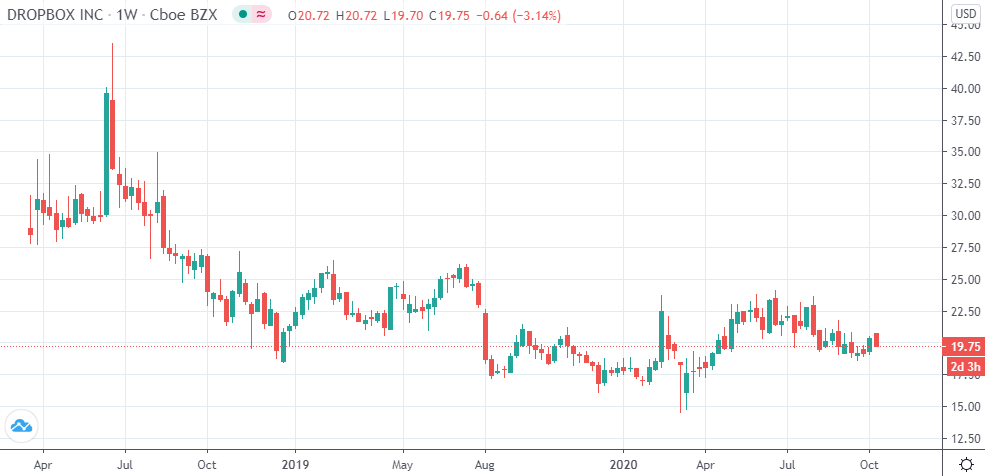
В первый день акция закрылась в хорошем плюсе относительны цены IPO, затем торговалась даже выше $40 за акцию, но позднее скатилась обратно к цене размещения. Это достаточно типичный паттерн для технологических IPO.
Последние годы акции компании в боковике, и это несмотря на локдаун и режим удаленной работы, что по идее увеличивает актуальность Dropbox. Думаю, не последнюю роль здесь играет негативное восприятие Dropbox как скучного и якобы затухающего бизнеса по хранению файлов.
Стратегия Dropbox сейчас состоит как раз в том, чтобы позиционироваться не только как хранилище файлов, но и как инструмент для совместной работы.
В прошлом году они запустили новую версию десктоп приложения. В нем есть возможность делать заметки и списки задач (to-do lists), помечать других членов команды, интеграции со Slack, Zoom и др.
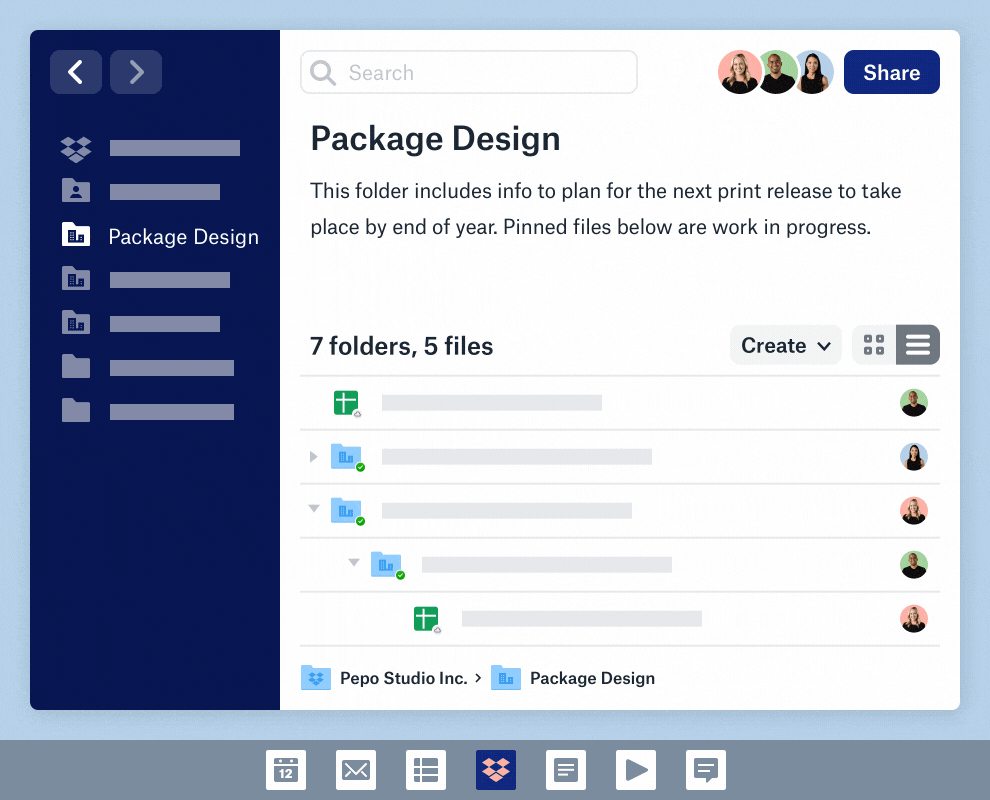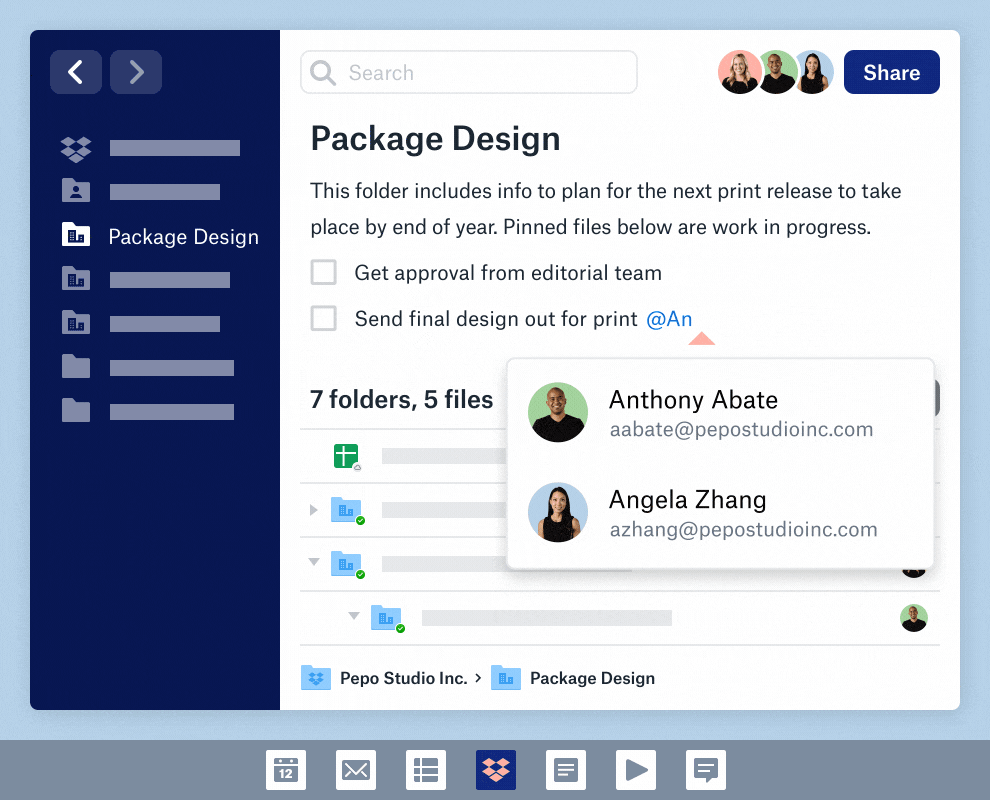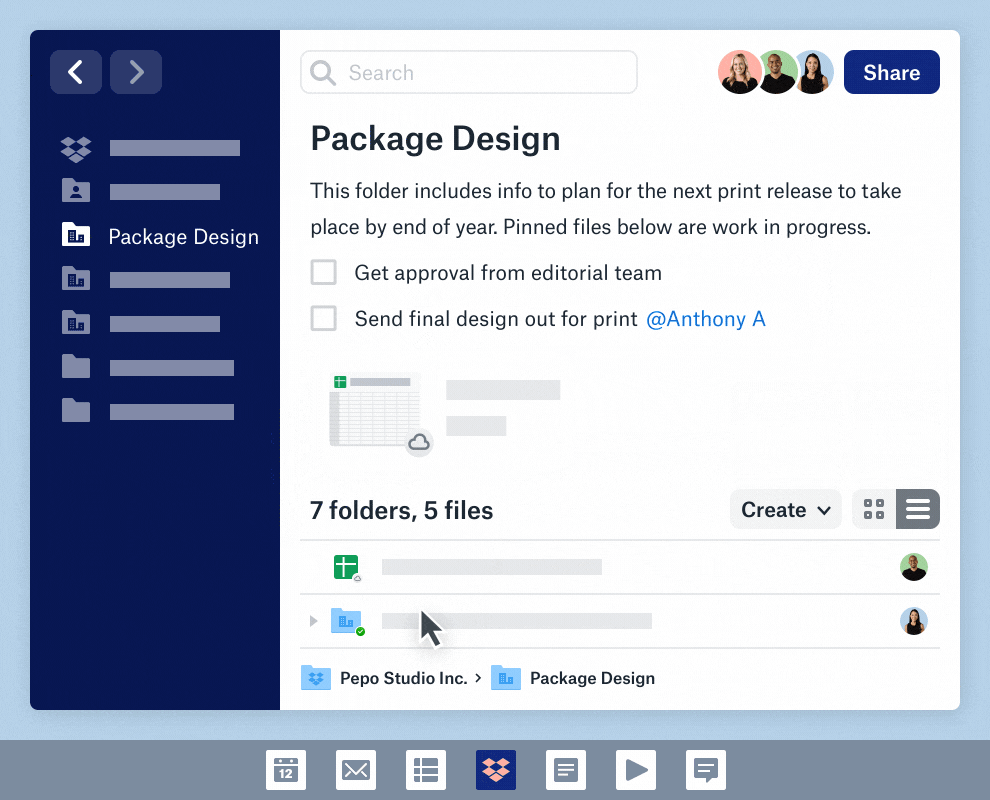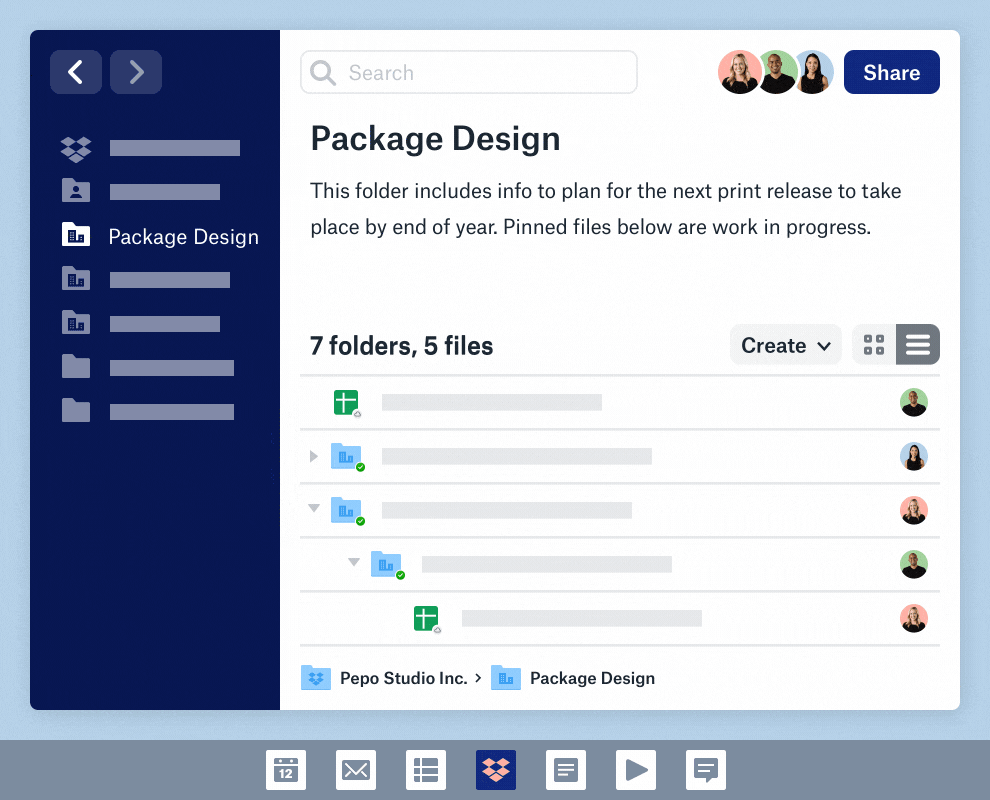
В случае Dropbox получается, что рабочее пространство сконцентрировано вокруг файлов, тогда как обычно в подобных платформах все выстраивается относительно самих задач. Думаю, что это непривычный вариант организации приложения для управления проектами, но в определенных ситуациях такой формат может быть удобным.
В текущей версии продукта есть и опция хранения паролей, “сейф” с дополнительным слоем защиты, автоматический и непрерывный бэкап данных с компьютера. Dropbox в начале 2019 г. приобрел компанию HelloSign – сервис по электронной подписи документов – и постепенно интегрирует этот сервис в свой софт. В общем, строят экосистему для совместной работы онлайн, что добавляет ценности по сравнению с обычным облачным хранилищем.
Посмотрим, что происходило с финансовыми показателями за это время и попытаемся понять, интересны ли сейчас акции Dropbox к покупке.
Финансы
Сводка по прибылям и убыткам:
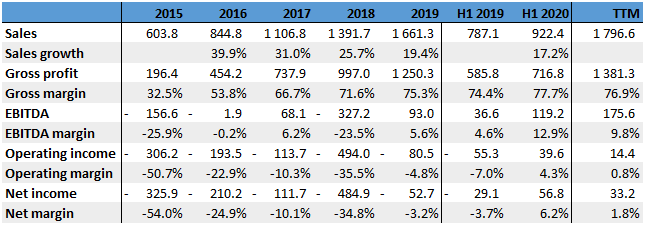
Dropbox проделал большую работу по улучшению экономики своего бизнеса. Как видно в таблице выше, каждый год, не считая 2018, маржинальности увеличивались. В 2018 убыток сформировался в основном из-за stock-based compensation. Скорректированная прибыль была положительной.
Если исходить из нескорректированных показателей, то компания вышла на положительную EBITDA в 2019 г. и на полноценную прибыльность буквально в этом, 2020-м, году.
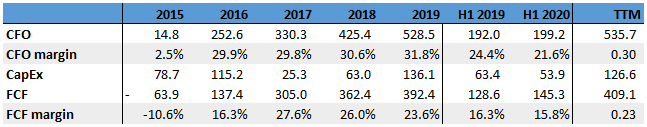
При этом Dropbox изначально генерировал положительный операционный денежный поток и положительный Free Cash Flow (FCF) с 2016 г. Также менеджмент объявил о таргете достижения $1 млрд FCF к 2024 году.
Прибыльность и положительный денежный поток выгодно отличают Dropbox относительно ее конкурентов в сфере SaaS.
На балансе компании на конец 2 квартала $334 млн кэша и $783 в виде краткосрочных инвестиций при отсутствии долга, так что структура капитала здесь консервативная. Правда, у компании также есть долгосрочные обязательства по лизингу в размере $923 млн суммарно.
Оценка
Посмотрим на исторический форвардный EV/Sales:
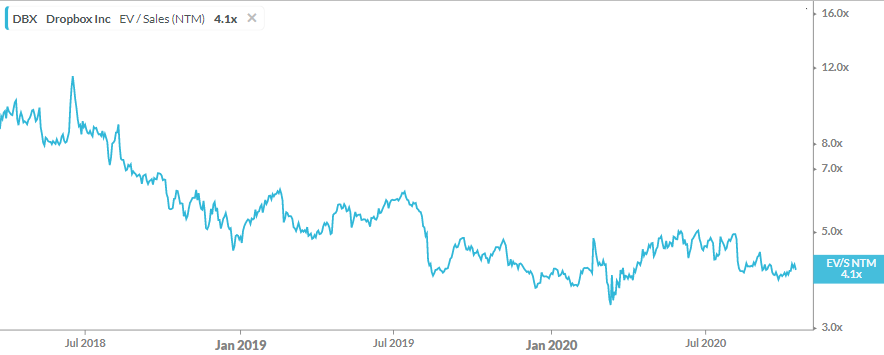
Видим, что оценка компании со временем снижалась на фоне роста выручки и замедления темпов роста, что в целом адекватно. Вопрос в том, насколько обоснован масштаб этого снижения и насколько справедлив текущий мультипликатор EV/S NTM = 4.1.
Другие представители SaaS оценены более щедро.
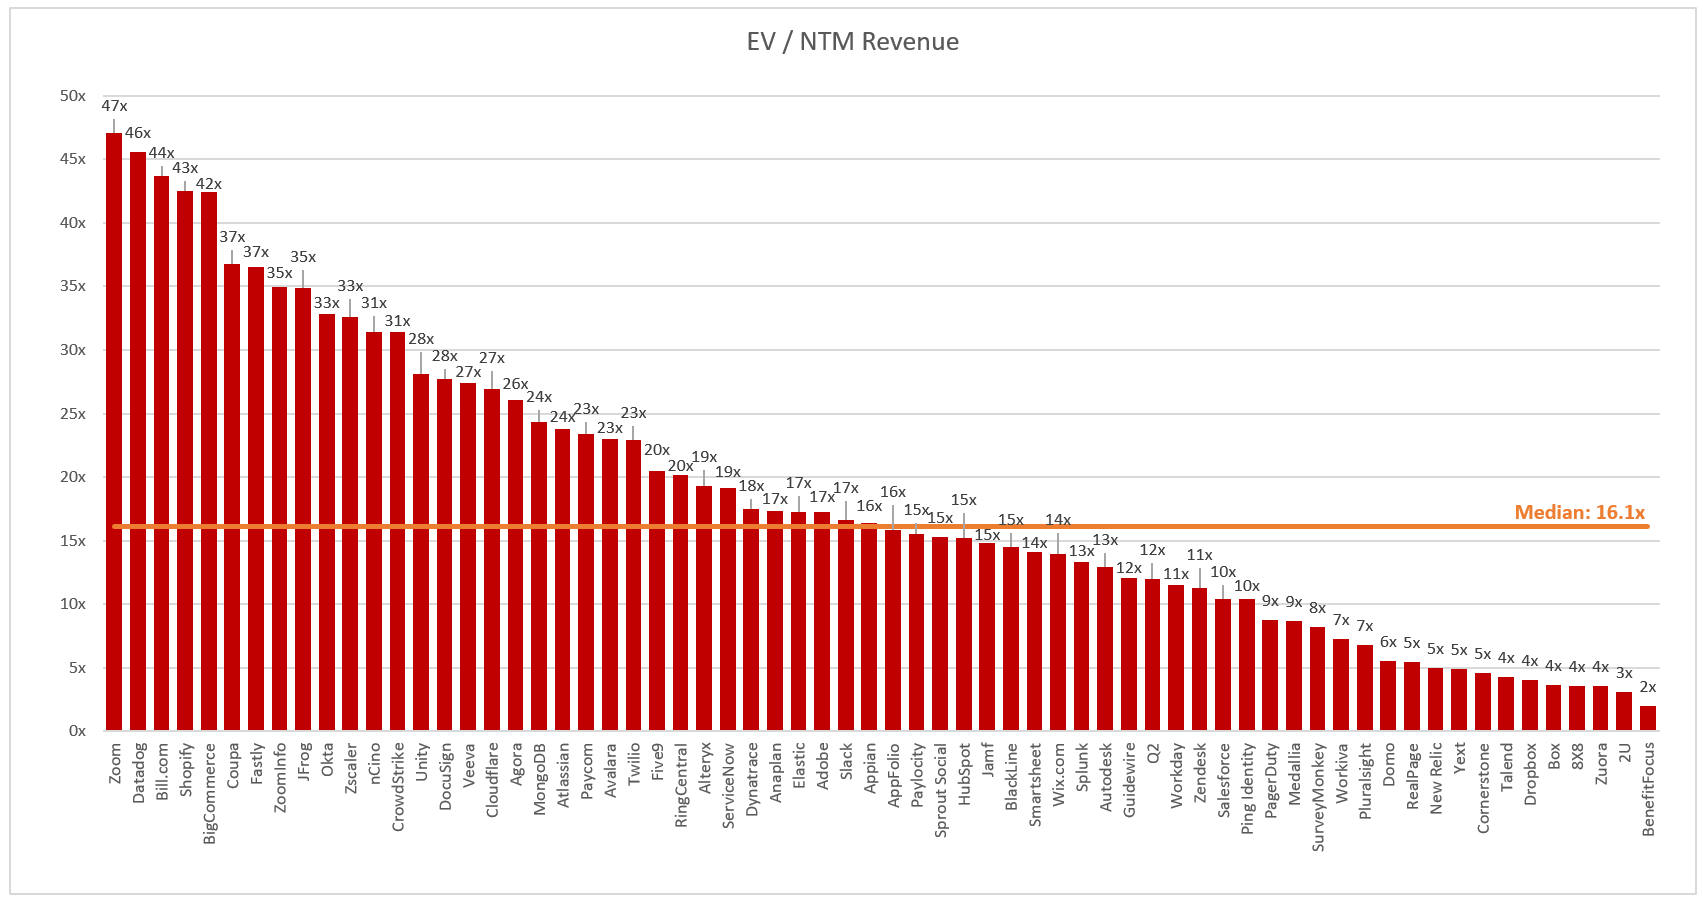
В выборке есть и компании, у которых этот мультипликатор доходит до 40-47. Конечно, у фаворитов в SaaS выше ожидаемые темпы роста, но в то же время многие из них убыточны. Справедливости ради стоит сказать, что аналог Dropbox’а Box (BOX) оценен также в 4 будущие выручки.
Если же посмотреть на мультипликаторы к EBITDA и прибыли, то картина получается следующая:
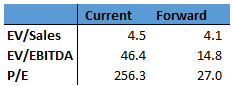
Т.к. Dropbox только вышел на прибыльность, то LTM EV/EBITDA и P/E высокие, но NTM мультипликаторы смотрятся очень даже неплохо. По форвардным мультипликаторам прибыли DBX чуть дешевле, чем BOX, при сопоставимых темпах роста. Atlassian (TEAM) оценена в 24 будущие выручки и в 95 NTM EBITDA.
Сильные и слабые стороны
Сильные стороны:
- Dropbox это не только хранилище файлов, но и инструмент для совместной работы. Компания делает ставку на это в своей стратегии.
- Компания является бенефициаром режима удаленной работы, хотя в ценах акций это пока не нашло отражение.
- По сравнению с другими акциями SaaS, DBX оценена достаточно адекватно, при этом генерирует положительный свободный денежный поток и в этом году вышла на квартальную прибыль.
Риски и слабые стороны:
- В сфере хранения файлов у компании много серьезных конкурентов, включая Google Drive и Microsoft OneDrive. С другой стороны, Google Drive был запущен в 2012 году, а Dropbox – в 2007. То есть эта конкуренция существует уже также много лет, не мешая Dropbox увеличивать клиентскую базу и доходы. Если посмотреть с позиции project management apps, то там у клиентов также огромный выбор.
- Также не нравится то, что в последние годы в сделках инсайдеров доминировали продажи. Часть этих продаж – это CFO компании Ajay Vashee, который недавно ушел из компании. При этом сам CEO делал сделку по приобретению акций в конце 2019 г. по цене $19.14 на общую сумму $9.57 млн.
Резюме
Dropbox это интересная и противоречивая акция. С одной стороны, темпы роста замедляются, а инвесторы не верят в их ускорение и боятся конкуренции. С другой, компания – это редкий прибыльный представитель SaaS, оцененный адекватно с учетом текущих темпов роста.
В качестве справедливой цены вижу уровень $26.2, плюс-минус в зависимости от того, какие результаты компания будет показывать в эти переломные кварталы выхода на прибыль.
Акции на данный момент не держу, но не исключаю их добавления в портфель.
Раскрытие
Я не держу акции DBX
а как же яндекс диск? Почему конкурентом не обозначил?
Google и Microsoft обычно первыми приходят на ум в контексте конкуренции с Dropbox, т.к. они обладают очень большими ресурсами. Конкурентов, конечно, еще больше. Есть много маленьких компаний, которые предоставляют облачное хранилище, и приложений по управлению проектами.
Кажется, что хранилища файлов теряют актуальность. Это связано с тем, что мы всё больше вещей делаем сразу в Интернете (документы Гугл, просмотр фильмов онлайн, Git и так далее), с увеличением скорости Интернета (то есть можно передавать файлы сразу без помощи облаков), с переходом на ноутбуки (мало у кого сейчас несколько компьютеров, чтобы перекидывать файлы между ними) и ростом объёмов ПЗУ как на компьютерах, так и на телефонах. Так что основная ценность Дропбокса, получается, в задачах, но тут у него много конкурентов + Дропбокс может продолжать зарабатывать со старых клиентов, но насколько он привлекает новых как облачный сервис — вопрос.
Для команд иметь центральный хаб файлов и данных в облаке в любом случае удобно. Думаю, если бизнесу раннее необходим был Dropbox для хранения 3+ ТБ данных (платная версия), то рост объемов ПЗУ не уберет эти потребности. А та же удаленная работа, наоборот, может их увеличить.
Спасибо, Руслан! Классный обзор 👍
В моём портфеле как рак не хватает такой компании. Так что серьезно задумался о приобретении 🤔
как рак)
Недавно просматривал свои фото в компе и заметил много поврежденных фото (возможно из-за неоднократной перезаписи). Теперь думаю перевести все в облако. Да и дешевле это, чем покупать расширенную память на гаджетах.
По моему мнению этот бизнес будет расти
Хорошая мысль
Руслан, откуда этот скрин?
https://cloudedjudgement.substack.com/