

Недавно начал торговаться ETF на SPAC:
Defiance Next Gen SPAC Derived ETF
тикер SPAK
Торговаться он начал 1 октября 2020 г. и стал первым ETF на акции SPAC. Кратко разберем его – методология, структура, комиссии и подойдет ли он нам для инвестиций в каком-либо виде.
Описание
Фонд нацелен преимущественно на инвестиции в компании, которые вышли на биржу через слияние со special purpose acquisition company (SPAC). В соответствии с проспектом эмиссии, фонд планирует наполнять 80% портфеля такими компаниями, и лишь 20% пойдут непосредственно на SPAC.
Термин SPAC в первую очередь ассоциируется со SPAC на стадии поиска цели или SPAC с уже подобранной целью, но в ожидании сделки. После сделки SPAC уже превращается в полноценную публичную компанию. Отсюда важный промежуточный вывод – этот ETF по своей логике больше схож с IPO ETF, чем с инвестициям в SPAC, к которым мы привыкли.
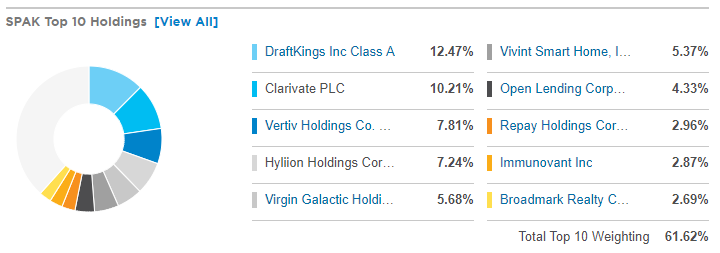
Действительно, если мы посмотрим на состав фонда, то основные позиции там – DKNG, VTV, HYLN, SPCE – это акции, которые уже не являются SPAC, но прошли через слияние со SPAC.
На SPAC, которым еще предстоит сама сделка по слиянию, в фонде отводится лишь 20%.Тем не менее, стоит признать, что 1) SPAC с подобранной целью и SPAC после сделки имеют корреляцию, 2) динамика акций после традиционных IPO и после SPAC, наоборот, отличается.
Сам ETF, кстати, структурирован как индексный и намерен следовать за Indxx SPAC & NextGen IPO Index. Методологию формирования индекса можно прочитать здесь.
Помимо озвученного раннее принципа по инвестированию 80% в SPAC после сделки, можно выделить следующие моменты:
- Рыночная капитализация должна быть не менее $250 млн и free-float не менее 10%.
- Максимальный вес – 12%, минимальный – 0.5%.
- Суммарный вес “крупных позиций” (более 5% портфеля) не должен превышать 45%.
Комиссия фонда (expense ratio) составляет 0.45%. Под управлением на данным момент $21 млн, что немного для ETF. Для сравнения – у ETF на IPO (тикер IPO) – $330 млн.
Перфоманс и привлекательность
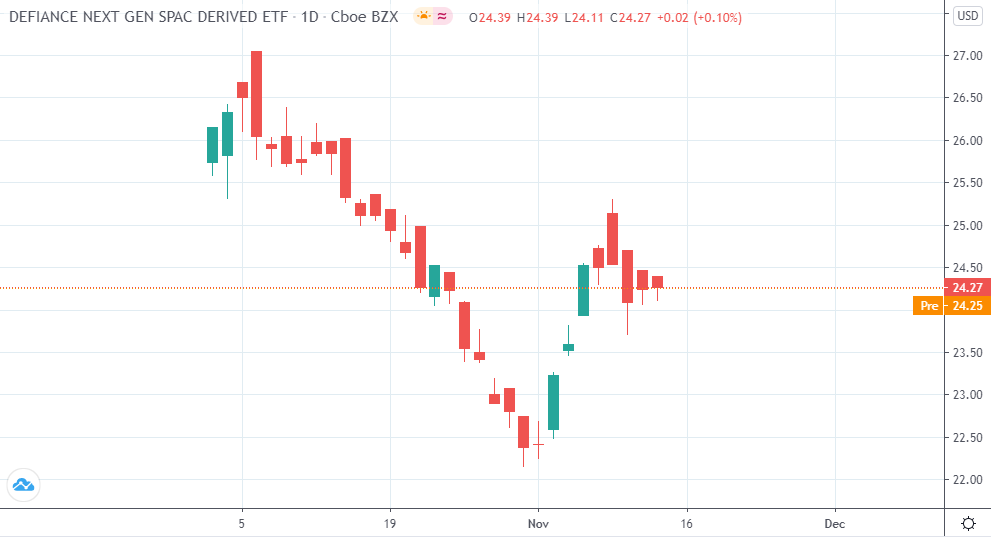
Фонд начал торговаться как раз перед большим обвалом в SPAC акциях, поэтому его график выглядит именно так.
Теперь про то, интересен ли он для инвестиций. Я пока не планирую использовать SPAK ETF. Почему?
- Фонд в основном инвестирует в SPAC-derived companies, т.е. компании, которые уже прошли через слияние. В среднем после одобрения сделки тенденция негативная, зачастую акции после сделки падают (хотя есть и обратные примеры).
- SPAK инвестирует пассивно практически во все компании, которые прошли через слияние. Такая стратегия не интересна. К примеру, я не инвестирую веерно в IPO на вторичном рынке (но инвестирую на первичном рынке). Здесь то же самое. Чтобы провести IPO через SPAC, к компании предъявляется меньше требований, поэтому в теории этот ETF должен быть даже хуже IPO ETF.
- Потенциально SPAK мог бы быть интересен для хеджа – шортить его, чтобы защитить свои позиции в SPAC. Однако из-за большой диверсификации он не будет падать так сильно, как могут падать отдельные позиции в SPAC, а шортить его на большой объем пока что не хочется, тем более что отдельные акции могут и неплохо выстреливать (напр., DKNG, SPCE, NKLA) в моменте, что может выбить большую короткую позицию.
Update: появился пост со сравнением трех различных ETF на SPAC.
Больше информации – в Телеграм-канале.